Статья 23 НК РК 2026 — Действие налогового законодательства Республики Казахстан
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы · изменения кодекса
Официальный текст статьи
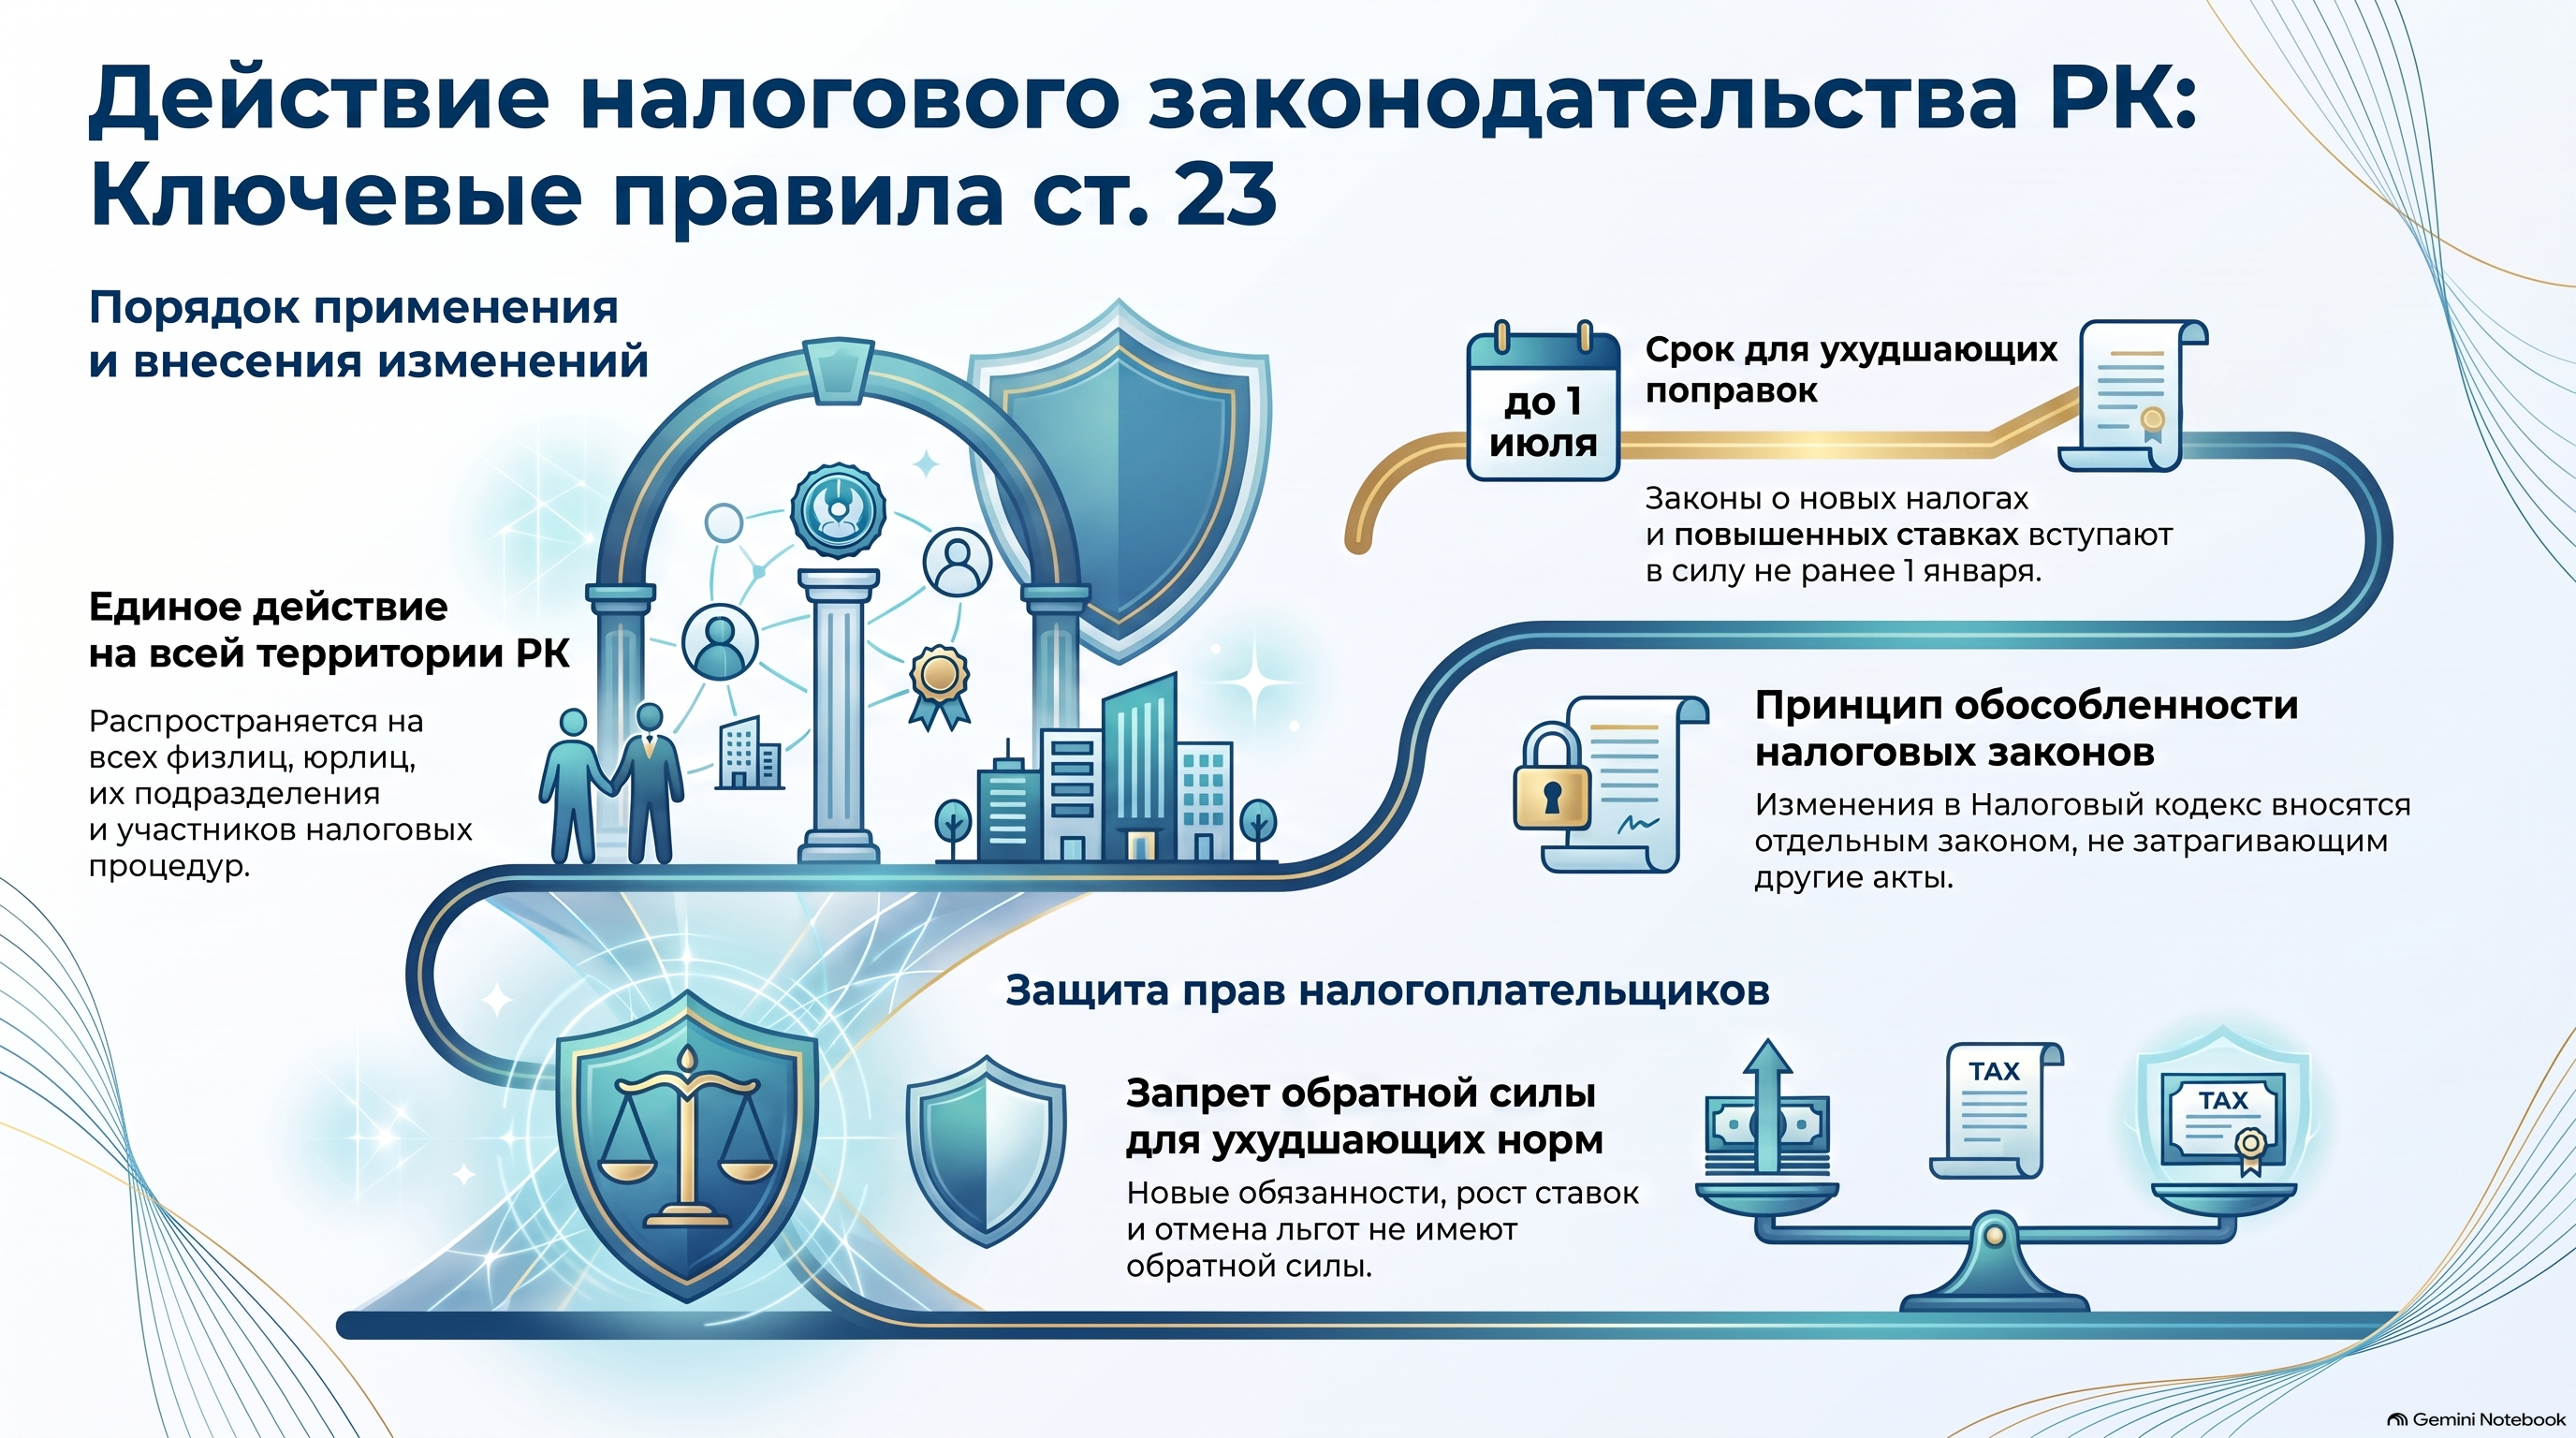
Статья изменена: Закон РК от 11.06.2026.1. Налоговое законодательство Республики Казахстан действует на всей территории Республики Казахстан и распространяется на всех физических лиц, юридических лиц и их структурные подразделения, которые определены настоящим Кодексом в качестве плательщиков налогов и платежей в бюджет, а также в качестве участников соответствующих налоговых и иных процедур по взиманию и администрированию налогов и платежей в бюджет.
2. Законы, вносящие изменения и дополнения в настоящий Кодекс в части установления нового налога и (или) платежа в бюджет, повышения ставки, изменения объекта налогообложения и (или) налоговой базы, увеличения категорий налогоплательщиков (налоговых агентов), отмены или уменьшения вычета или льготы по уплате налогов и платежей в бюджет, могут быть приняты не позднее 1 июля текущего года и введены в действие не ранее 1 января года, следующего за годом их принятия.
3. Внесение изменений и (или) дополнений в настоящий Кодекс осуществляется законом, не предусматривающим внесение изменений и дополнений в другие законы Республики Казахстан.
При этом при внесении изменений и (или) дополнений в настоящий Кодекс в порядке законодательной инициативы Правительства Республики Казахстан проект такого закона разрабатывается уполномоченным органом в области налоговой политики и (или) центральным уполномоченным органом по исполнению бюджета.
4. Положения законов, устанавливающие новые виды налогов и (или) платежей в бюджет, повышающие ставки, устанавливающие новые обязанности, а также ухудшающие положение налогоплательщика (налогового агента), обратной силы не имеют.
Сноска. Статья 23 с изменением, внесенным Законом в соответствии с Законом РК от 11.06.2026 № 308-VIII (вводится в действие с 01.07.2026).🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитическая записка: Действие налогового законодательства Республики Казахстан (Статья 23, редакция на 01.07.2026)
Краткое резюме (Executive Summary)
Настоящий документ представляет собой подробный аналитический обзор положений статьи 23 Налогового кодекса Республики Казахстан (в редакции от 01.07.2026 г., Закон № 308-VIII). Статья определяет базовые принципы и регламент действия налогового законодательства на территории республики.
Ключевые аспекты статьи 23 охватывают:
- Экстерриториальность и универсальность действия: Нормы распространяются на всю территорию Республики Казахстан и на всех субъектов (физических, юридических лиц и их структурные подразделения), наделенных налоговым статусом или участвующих в налоговых процедурах.
- Временной регламент изменения законодательства: Установлены жесткие временные рамки для принятия и вступления в силу законов, ухудшающих положение налогоплательщиков или вводящих новые обязательства (принятие не позднее 1 июля, введение в действие — не ранее 1 января следующего года).
- Особый законодательный порядок: Запрет на «пакетные» поправки — изменения в Налоговый кодекс должны вноситься отдельным законом. Определены уполномоченные органы по разработке правительственных законопроектов.
- Абсолютный запрет обратной силы: Законы, устанавливающие новые налоги, повышающие ставки или иным образом ухудшающие положение налогоплательщиков, не имеют обратной силы.
Подробный анализ ключевых тем
1. Сфера действия налогового законодательства по территории и кругу лиц (Пункт 1)
Налоговое законодательство Республики Казахстан обладает монопольной и исчерпывающей юрисдикцией на всей территории страны.
- Территориальный охват: Вся территория Республики Казахстан без исключений.
- Субъектный состав:
- Физические лица;
- Юридические лица;
- Структурные подразделения юридических лиц.
- Условия распространения норм: Указанные лица подпадают под действие законодательства, если Налоговым кодексом они определены в качестве:
- Плательщиков налогов и платежей в бюджет;
- Участников соответствующих налоговых процедур;
- Участников иных процедур по взиманию и администрированию налогов и платежей в бюджет.
2. Временные рамки и условия принятия поправок, ухудшающих положение (Пункт 2)
Законодатель устанавливает строгое временное ограничение для принятия законов, которые увеличивают налоговую нагрузку или сужают права налогоплательщиков.
Перечень изменений, подпадающих под временное ограничение:
- Установление нового налога и (или) платежа в бюджет;
- Повышение налоговой ставки;
- Изменение объекта налогообложения и (или) налоговой базы;
- Увеличение категорий налогоплательщиков (налоговых агентов);
- Отмена или уменьшение вычета;
- Отмена или уменьшение льготы по уплате налогов и платежей в бюджет.
Установленный временной регламент:
- Крайний срок принятия закона: Не позднее 1 июля текущего года.
- Минимальный срок введения в действие: Не ранее 1 января года, следующего за годом принятия закона.
3. Требования к законодательной технике и разработке законопроектов (Пункт 3)
Пункт 3 регулирует процедурные вопросы внесения изменений в Налоговый кодекс с целью предотвращения непрозрачности и хаотичных правовых правок.
- Принцип автономности налогового закона: Внесение изменений и (или) дополнений в Налоговый кодекс осуществляется исключительно законом, который не предусматривает внесение изменений и дополнений в другие законы Республики Казахстан. Внесение налоговых правок «попутно» с другими отраслями права запрещено.
- Разработчики правительственных инициатив: Если законопроект вносится в порядке законодательной инициативы Правительства Республики Казахстан, его разработка строго предписана следующим ведомствам:
- Уполномоченному органу в области налоговой политики;
- и (или) Центральному уполномоченному органу по исполнению бюджета.
4. Принцип запрета обратной силы ухудшающих норм (Пункт 4)
Пункт 4 устанавливает фундаментальную правовую гарантию защиты прав налогоплательщиков и налоговых агентов.
Нормы, не имеющие обратной силы:
- Положения, устанавливающие новые виды налогов и (или) платежей в бюджет;
- Положения, повышающие ставки налогов и платежей;
- Положения, устанавливающие новые обязанности;
- Положения, иным образом ухудшающие положение налогоплательщика (налогового агента).
Сводный анализ положений статьи 23
| № Пункта | Предмет регулирования | Ключевые условия и ограничения | Субъекты / Регуляторы |
|---|---|---|---|
| Пункт 1 | Действие по территории и кругу лиц | Распространяется на всю территорию РК и на всех участников налоговых правоотношений | Физические и юрлица, их структурные подразделения, налогоплательщики |
| Пункт 2 | Сроки принятия ухудшающих поправок | Принятие: до 1 июля текущего года. Вступление в силу: не ранее 1 января следующего года |
Законодательный орган, налогоплательщики, налоговые агенты |
| Пункт 3 | Процедура внесения изменений | Только обособленным законом (без поправок в иные законы). Разработка правительственных проектов ограничена профильными органами | Правительство РК, уполномоченный орган по налоговой политике / исполнению бюджета |
| Пункт 4 | Обратная сила законов | Полный запрет обратной силы для норм, ухудшающих положение или вводящих обязанности | Налогоплательщики, налоговые агенты |
Важные цитаты и их контекст
Цитата 1: О временных границах принятия налоговых изменений
«Законы, вносящие изменения и дополнения в настоящий Кодекс в части установления нового налога и (или) платежа в бюджет, повышения ставки, изменения объекта налогообложения и (или) налоговой базы, увеличения категорий налогоплательщиков (налоговых агентов), отмены или уменьшения вычета или льготы по уплате налогов и платежей в бюджет, могут быть приняты не позднее 1 июля текущего года и введены в действие не ранее 1 января года, следующего за годом их принятия.» (Пункт 2)
- Контекст: Данная норма защищает предсказуемость налоговой среды. Она гарантирует, что субъекты бизнеса и граждане получают минимум полугодовой лаг (с июля по январь) для адаптации к новым налоговым условиям, увеличенным ставкам или отмененным льготам.
Цитата 2: Об автономности законов, изменяющих Налоговый кодекс
«Внесение изменений и (или) дополнений в настоящий Кодекс осуществляется законом, не предусматривающим внесение изменений и дополнений в другие законы Республики Казахстан.» (Пункт 3)
- Контекст: Устанавливает жесткое правило «одного предмета». Законодатель исключает практику скрытого или косвенного изменения налоговых норм через принятие комплексных или непрофильных законов.
Цитата 3: О запрете обратной силы
«Положения законов, устанавливающие новые виды налогов и (или) платежей в бюджет, повышающие ставки, устанавливающие новые обязанности, а также ухудшающие положение налогоплательщика (налогового агента), обратной силы не имеют.» (Пункт 4)
- Контекст: Фундаментальная гарантия правовой защиты. Никакая новая налоговая обязанность или обременение не могут быть применены к периодам, предшествующим вступлению соответствующего закона в силу.
Практические выводы и ключевые инсайты
- Оценка законности сроков введения налогов: Любой закон, повышающий налоговую нагрузку, меняющий базу или отменяющий льготы, принятый после 1 июля текущего года, не может законно вступить в силу с 1 января ближайшего года.
- Проверка процедуры принятия законов: Изменения в Налоговый кодекс Республики Казахстан подлежат признанию ненадлежащими по форме, если они включены в состав законов, вносящих поправки в другие нормативно-правовые акты (не налоговой сферы).
- Разграничение полномочий при подготовке законопроектов: Ограничен круг разработчиков правительственных законопроектов по изменению Кодекса — право разработки принадлежит только уполномоченным органам в сфере налоговой политики и/или исполнения бюджета.
- Абсолютная защита от ретроактивных обременений: Налогоплательщики защищены от ситуации, когда новые обязанности, сборы или повышенные ставки распространяются на прошлые налоговые периоды.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
На каких лиц и структуры распространяется действие налогового законодательства Республики Казахстан согласно статье 23?
На всех физических, юридических лиц и их структурные подразделения, определенные Кодексом в качестве плательщиков или участников налоговых процедур.. Норма охватывает всех субъектов, указанных в кодексе как плательщики налогов или участники процедур по их взиманию и администрированию.
Законы, вносящие изменения в Налоговый кодекс РК в части повышения налоговой ставки или уменьшения льгот, могут быть приняты не позднее ___ текущего года.
Закон, устанавливающий новый налог или увеличивающий категории налогоплательщиков, может быть введен в действие не ранее ___ года, следующего за годом его принятия.
Какие из перечисленных налоговых изменений подпадают под особый временной порядок принятия (не позднее 1 июля) и вступления в силу (не ранее 1 января следующего года)?
Повышение ставки налога или платежа в бюджет. Увеличение финансовой нагрузки относится к категории изменений, подлежащих заблаговременному принятию.
По какому правилу согласно пункту 3 статьи 23 осуществляется внесение изменений и дополнений в Налоговый кодекс РК?
Путем принятия закона, не предусматривающего внесение изменений и дополнений в другие законы РК.. Требование самостоятельности закона о налоговых изменениях исключает комплексные поправки, затрагивающие иные отрасли права.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 23. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 23
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления