Статья 226 НК РК 2026 — Постоянное учреждение нерезидента
Глава 22. ОБЩИЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Постоянное учреждение нерезидента образуется в случае осуществления деятельности нерезидента на территории Республики Казахстан при:
1) наличии постоянного места деятельности;
2) оказании услуг, выполнении работ через работников или другой персонал, нанятый нерезидентом;
3) осуществлении деятельности нерезидентом через зависимого агента;
4) осуществлении нерезидентом совместной деятельности.
Постоянное учреждение нерезидента определяется в соответствии с настоящим Кодексом.
При наличии международного договора постоянное учреждение определяется в соответствии с положениями такого международного договора.
2. К образованию постоянного учреждения в Республике Казахстан не приводит:
1) деятельность, которая носит исключительно подготовительный или вспомогательный характер для последующей деятельности нерезидента:
использование любого места исключительно для целей хранения и (или) демонстрации товара, принадлежащего нерезиденту, без его реализации;
содержание постоянного места деятельности исключительно для сбора, обработки и (или) распространения информации, рекламы или изучения рынка товаров, работ, услуг.
При этом деятельность подготовительного и вспомогательного характера должна осуществляться для самого нерезидента и не может являться частью основных видов деятельности нерезидента;
2) оказание услуг по предоставлению иностранного персонала для работы на территории Республики Казахстан при одновременном выполнении следующих условий:
если такой персонал действует от имени и в интересах лица, которому он предоставлен;
нерезидент, оказывающий услугу по предоставлению иностранного персонала, не несет ответственности за результаты работы предоставленного персонала;
доход нерезидента от оказания услуги по предоставлению иностранного персонала за налоговый период не превышает 10 процентов от общей суммы затрат нерезидента по предоставлению такого персонала за указанный период.
При этом размер такого дохода определяется в виде положительной разницы между стоимостью оказанных нерезидентом услуг по предоставлению иностранного персонала за налоговый период и стоимостью общих сумм затрат нерезидента по предоставлению персонала за указанный период.
Для подтверждения суммы затрат на оказание таких услуг, включая доходы иностранного персонала, нерезидент обязан представить получателю услуг копии первичных документов, составленных в соответствии с законодательством Республики Казахстан и (или) иностранного государства.
Для целей исчисления корпоративного подоходного налога с дохода нерезидента, оказывающего услуги по предоставлению иностранного персонала, при выполнении условий, установленных настоящим пунктом, такие услуги нерезидента признаются услугами, оказанными за пределами Республики Казахстан;
3) регистрация в налоговых органах в качестве налогоплательщика исключительно с целью открытия банковского счета в банках Республики Казахстан;
4) регистрация в качестве налогоплательщика исключительно для исполнения обязательств налогового агента, приобретающего имущество в Республике Казахстан.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Статья 226 Налогового кодекса РК «Постоянное учреждение нерезидента»
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 226 Налогового кодекса Республики Казахстан, регулирующей вопросы возникновения постоянного учреждения (ПУ) нерезидента на территории страны. Основная цель статьи — разграничение деятельности, которая влечет за собой налоговые обязательства в качестве ПУ, и деятельности, имеющей вспомогательный или административный характер.
Ключевые выводы включают строгое определение критериев формирования ПУ, установление приоритета международных договоров над национальным законодательством и детальную регламентацию исключений, таких как предоставление иностранного персонала и подготовительные операции.
Подробный анализ ключевых тем
1. Основания для признания постоянного учреждения
Согласно Статье 226, постоянное учреждение нерезидента формируется при осуществлении деятельности на территории Республики Казахстан через следующие механизмы:
- Наличие постоянного места деятельности: Физическое присутствие или объект, через который ведется бизнес.
- Персонал: Оказание услуг или выполнение работ через собственных работников или иной персонал, нанятый нерезидентом.
- Зависимый агент: Ведение деятельности через лицо, имеющее полномочия действовать от имени нерезидента.
- Совместная деятельность: Участие нерезидента в совместных проектах на территории РК.
Правовой приоритет: Определение ПУ производится в соответствии с Налоговым кодексом, однако при наличии действующего международного договора положения последнего имеют приоритетную силу.
2. Деятельность подготовительного и вспомогательного характера
Законодательство выделяет ряд условий, при которых деятельность нерезидента не приводит к образованию ПУ. Главным критерием является вспомогательный характер работ, осуществляемых исключительно для нужд самого нерезидента, а не как часть его основной коммерческой деятельности.
| Вид деятельности | Условия и ограничения |
|---|---|
| Хранение и демонстрация | Использование места только для хранения или показа товаров без цели их реализации. |
| Информационные услуги | Сбор, обработка и распространение информации. |
| Маркетинг и реклама | Изучение рынка или рекламная деятельность. |
3. Особенности оказания услуг по предоставлению персонала
Статья 226 устанавливает жесткие рамки для услуг по предоставлению (аутстаффингу) иностранного персонала, чтобы такая деятельность не квалифицировалась как ПУ.
Условия исключения из ПУ:
- Субординация: Персонал действует исключительно от имени и в интересах принимающей стороны.
- Ответственность: Нерезидент не несет ответственности за результаты работы предоставленных сотрудников.
- Ограничение прибыли: Доход нерезидента от услуг по предоставлению персонала не должен превышать 10 процентов от общей суммы затрат на этот персонал за налоговый период.
Доход в данном контексте определяется как положительная разница между стоимостью услуг и фактическими затратами нерезидента.
Важные цитаты с контекстом
«При этом такая деятельность должна осуществляться для самого нерезидента и не может быть частью его основных видов деятельности».
- Контекст: Относится к подготовительной и вспомогательной деятельности (маркетинг, сбор информации). Подчеркивает, что если сбор информации является основным бизнесом компании, то это приведет к созданию ПУ.
«Размер дохода определяется как положительная разница между стоимостью оказанных услуг и общими затратами».
- Контекст: Описывает методику расчета прибыли при предоставлении иностранного персонала для соблюдения 10%-ного лимита.
«Для подтверждения затрат нерезидент должен предоставить копии первичных документов, составленных в соответствии с законодательством».
- Контекст: Указывает на обязательность документального подтверждения расходов для исключения риска признания деятельности ПУ при оказании услуг по предоставлению персонала.
Практические выводы и значимые условия
Для минимизации налоговых рисков и корректной квалификации деятельности нерезидента в Казахстане необходимо учитывать следующие аспекты:
- Документальное подтверждение: Любые затраты нерезидента на содержание персонала должны быть подтверждены первичными документами. Отсутствие документов делает невозможным применение нормы о 10%-ном лимите дохода.
- Мониторинг маржинальности: При оказании услуг по предоставлению персонала необходимо строго контролировать доходность сделки. Превышение 10% порога прибыли автоматически переводит деятельность в категорию ПУ.
- Оценка характера деятельности: Деятельность по рекламе или сбору данных должна быть направлена только на внутренние нужды нерезидента. Если эти услуги оказываются третьим лицам, они признаются основной деятельностью и формируют ПУ.
- Административные исключения: Регистрация в налоговых органах исключительно для открытия банковского счета или исполнения обязанностей налогового агента при покупке имущества не является основанием для признания ПУ.
- Международные соглашения: Перед применением норм Налогового кодекса РК обязателен анализ соответствующих международных договоров (об избежании двойного налогообложения), так как их нормы могут изменять требования Статьи 226.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В каком случае деятельность нерезидента на территории Республики Казахстан приводит к образованию постоянного учреждения согласно Статье 226?
При наличии постоянного места деятельности.. Наличие постоянного места деятельности является базовым критерием для признания формирования постоянного учреждения нерезидента.
Какой предел установлен для дохода нерезидента от услуг по предоставлению персонала, чтобы такая деятельность не признавалась постоянным учреждением?
$10\%$ от общей суммы затрат на предоставление персонала.. Закон устанавливает, что доход не должен превышать $10\%$ от затрат, чтобы деятельность не считалась постоянным учреждением при соблюдении прочих условий.
Какое из перечисленных действий классифицируется как подготовительная или вспомогательная деятельность, не приводящая к образованию ПУ?
Сбор и обработка информации для собственных нужд нерезидента.. Сбор информации для самого нерезидента считается вспомогательной деятельностью, если она не является основным видом бизнеса компании.
При соблюдении каких условий предоставление иностранного персонала не ведет к образованию ПУ?
Персонал действует от имени и в интересах лица, которому он предоставлен.. Это ключевое условие, подтверждающее, что персонал фактически переходит под управление принимающей стороны.
Что должен предоставить нерезидент для подтверждения затрат на предоставление персонала налоговым органам?
Копии первичных документов, составленных по законодательству.. Документальное подтверждение фактических затрат первичными документами необходимо для обоснования 10-процентного лимита дохода.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 226. Бесплатно.
📊 Инфографика
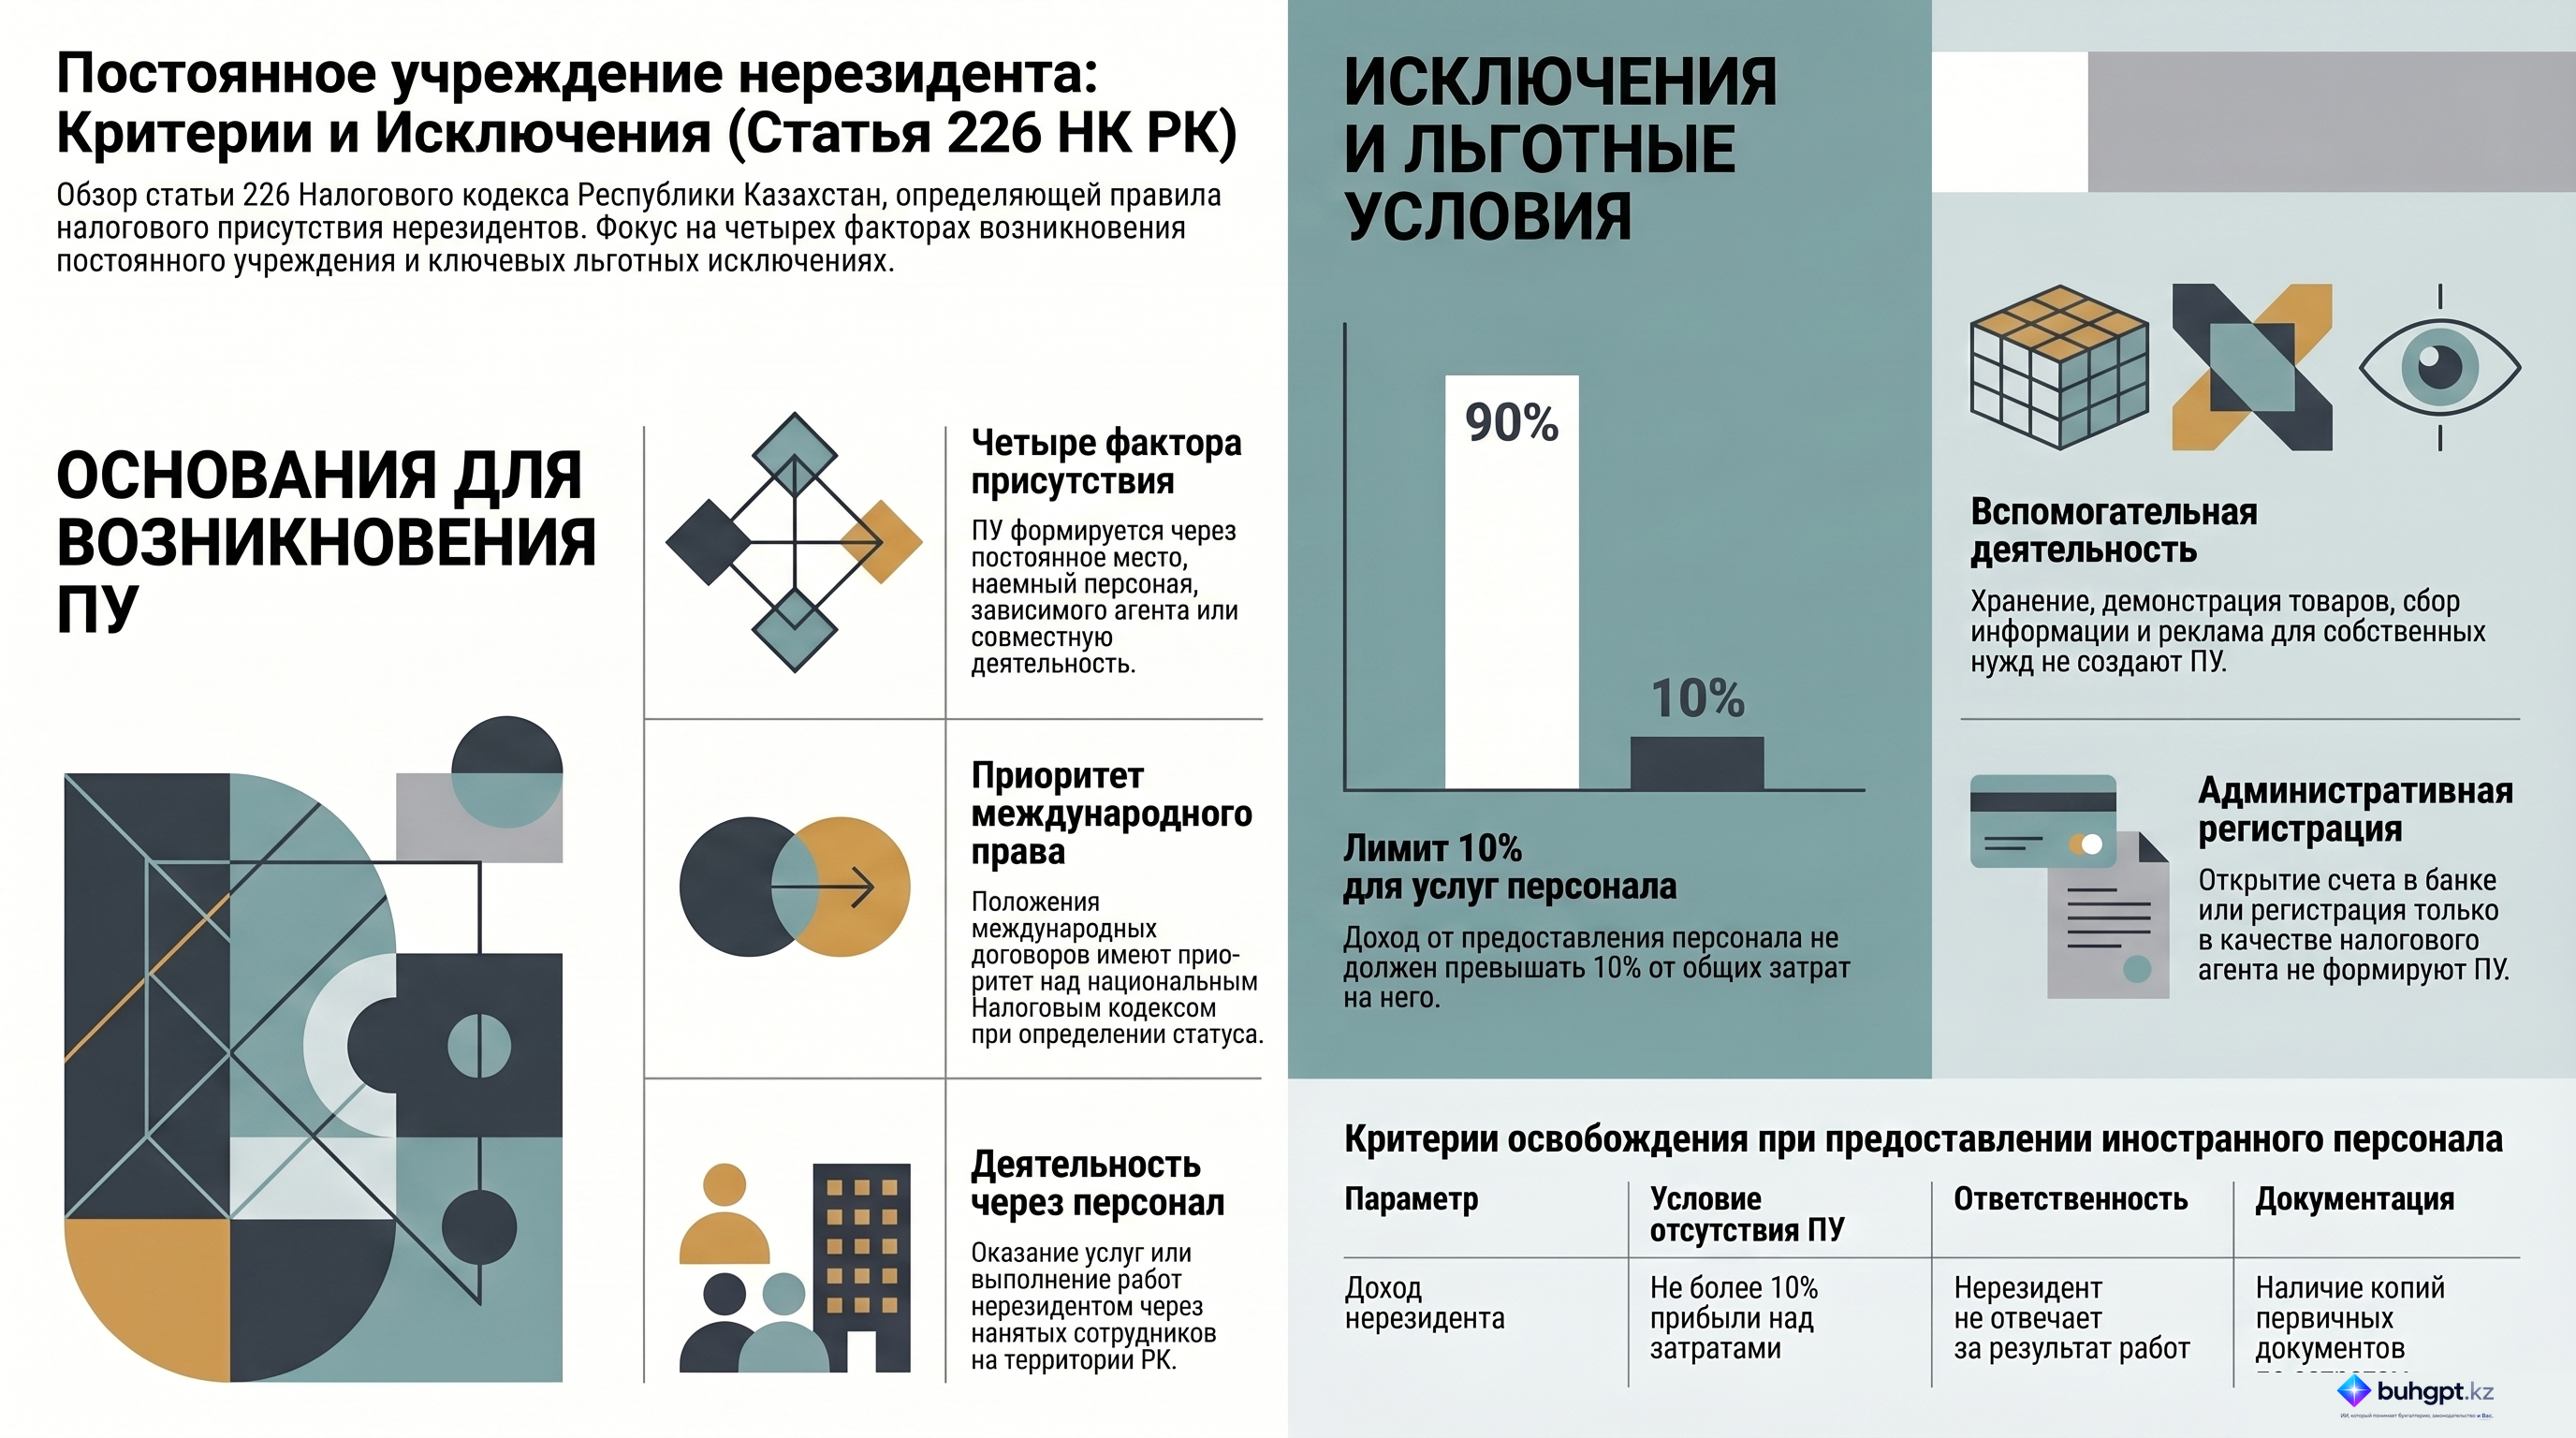
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 226
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году