Статья 224 НК РК 2026 — Порядок подтверждения резидентства
Глава 22. ОБЩИЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Резидентство подтверждается в целях применения резидентом международного договора, регулирующего вопросы избежания двойного налогообложения и предотвращения уклонения от уплаты налогов, и иных целях для применения за пределами Республики Казахстан.
Налоговый орган выдает документ, подтверждающий резидентство на основании налогового заявления резидента.
Порядок и сроки подтверждения резидентства устанавливаются уполномоченным органом.
2. Подтверждение резидентства налогоплательщика осуществляется налоговым органом, являющимся вышестоящим по отношению к налоговому органу, в котором такой налогоплательщик зарегистрирован по месту нахождения.
3. Резидентство подтверждается:
1) за период с даты наступления случая, приводящего к признанию резидентства физического лица, до конца календарного года, в котором наступил указанный случай;
2) на календарный год в случае подтверждения резидентства физического лица за предыдущий календарный год при условии его постоянного пребывания в Республике Казахстан;
3) за календарный год, указанный в заявлении на подтверждение резидентства физического лица, постоянно пребывающего в Республике Казахстан или центр жизненных интересов которого находится в Республике Казахстан;
4) за период с даты регистрации до конца календарного года юридического лица как созданного в соответствии с законодательством Республики Казахстан, так и созданного в соответствии с законодательством иностранного государства, место эффективного управления (место нахождения фактического органа управления) которого находится в Республике Казахстан. В последующие годы резидентство юридического лица подтверждается с начала календарного года до конца данного календарного года.
4. Резидентство подтверждается за прошедший и (или) текущий календарные годы.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Процедура подтверждения резидентства согласно Статье 224 НК РК
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 224 Налогового кодекса Республики Казахстан, регламентирующей процедуру подтверждения налогового резидентства. Основная цель этой процедуры заключается в обеспечении правовой базы для применения международных договоров об избежании двойного налогообложения и предотвращении уклонения от уплаты налогов.
В документе систематизированы условия выдачи подтверждений для физических и юридических лиц, определены полномочия налоговых органов и установлены временные рамки, за которые может быть подтверждено резидентство. Ключевым выводом является то, что процедура носит заявительный характер и строго привязана к критериям постоянного проживания, центра жизненных интересов или места эффективного управления.
Анализ ключевых тем
1. Правовая основа и цели процедуры
Статья 224 НК РК служит механизмом реализации международных соглашений. Подтверждение резидентства необходимо налогоплательщикам для:
- Применения положений международных договоров (избежание двойного налогообложения).
- Предотвращения налоговых уклонений.
- Использования в иных целях за пределами Республики Казахстан.
Процесс инициируется налоговым заявлением резидента, а конкретные сроки и порядок определяются уполномоченным органом.
2. Юрисдикция и полномочия
Важной процедурной особенностью является иерархический порядок выдачи документа. Подтверждение осуществляется не тем налоговым органом, где налогоплательщик состоит на регистрационном учете, а вышестоящим органом по отношению к нему.
3. Сценарии подтверждения резидентства
Законодательство разграничивает условия подтверждения для физических и юридических лиц, а также определяет временные интервалы.
Таблица 1: Условия подтверждения для физических лиц
| Основание для подтверждения | Временной период |
|---|---|
| Первичное возникновение основания для признания резидентом | С момента возникновения основания до конца текущего календарного года |
| Постоянное проживание (при наличии подтверждения за прошлый год) | На полный календарный год |
| Постоянное проживание или наличие центра жизненных интересов | За календарный год, указанный в налоговом заявлении |
Таблица 2: Условия подтверждения для юридических лиц
| Категория юридического лица | Временной период |
|---|---|
| Вновь созданные (по законодательству РК или иностранные с местом эффективного управления в РК) | С момента регистрации до конца первого календарного года |
| Действующие юридические лица | С начала до конца календарного года (в последующие годы) |
Ключевые цитаты и их контекст
«Налоговый орган выдает документ, подтверждающий резидентство, на основании налогового заявления резидента».
- Контекст: Указывает на то, что процедура не является автоматической. Бремя инициации процесса лежит на самом налогоплательщике.
«Подтверждение резидентства налогоплательщика осуществляется вышестоящим налоговым органом по отношению к тому, в котором налогоплательщик зарегистрирован».
- Контекст: Определяет административный регламент и компетенцию органов, подчеркивая важность соблюдения иерархии при подаче запросов.
«Резидентство может быть подтверждено за прошедшие и текущие календарные годы».
- Контекст: Устанавливает временной охват действия нормы, позволяя налогоплательщикам регулировать свои налоговые обязательства ретроспективно.
Практические выводы и идеи
На основе анализа Статьи 224 можно выделить следующие ключевые аспекты:
- Гибкость временных рамок: Законодательство позволяет подтверждать резидентство как за текущий период, так и за прошлые годы, что важно для исправления налоговых ошибок или ретроспективного применения налоговых льгот.
- Критерий «Центра жизненных интересов»: Для физических лиц подтверждение возможно не только на основании физического присутствия (постоянного проживания), но и на основе центра жизненных интересов, что расширяет возможности для квалификации резидентства.
- Статус иностранных компаний: Иностранные юридические лица могут быть признаны резидентами РК, если их «место эффективного управления» находится внутри страны. Это налагает на такие компании обязательства по подтверждению статуса в том же порядке, что и для местных организаций.
- Процедурная точность: Необходимо учитывать, что подтверждение выдается именно на календарный год (за исключением периодов регистрации или возникновения первичных оснований), что требует ежегодного обновления документации для непрерывного применения налоговых конвенций.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какова основная цель получения документа, подтверждающего резидентство, согласно Статье 224?
Применение международных соглашений об избежании двойного налогообложения.. Документ необходим для активации норм международных договоров, которые предотвращают повторное налогообложение одного и того же дохода в разных странах.
Какой именно орган уполномочен выдавать подтверждение резидентства налогоплательщика?
Вышестоящий налоговый орган по отношению к месту регистрации налогоплательщика.. Закон четко определяет, что подтверждение осуществляется органом, стоящим выше того, в котором налогоплательщик состоит на учете.
Что является основанием для начала процедуры выдачи подтверждения резидентства?
Налоговое заявление резидента.. Процедура носит заявительный характер: налоговый орган действует на основании официального обращения самого резидента.
За какой период подтверждается резидентство физического лица, если основание для признания его резидентом возникло в середине года?
С момента возникновения основания до конца этого календарного года.. Если статус получен в течение года, подтверждение охватывает период от даты события-основания до 31 декабря этого же года.
При каком условии резидентство физического лица может быть подтверждено на текущий календарный год авансом?
Если резидентство подтверждалось за предыдущий год и лицо постоянно проживает в стране.. Постоянное проживание и наличие статуса в прошлом году позволяют подтвердить преемственность резидентства на текущий год.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 224. Бесплатно.
📊 Инфографика
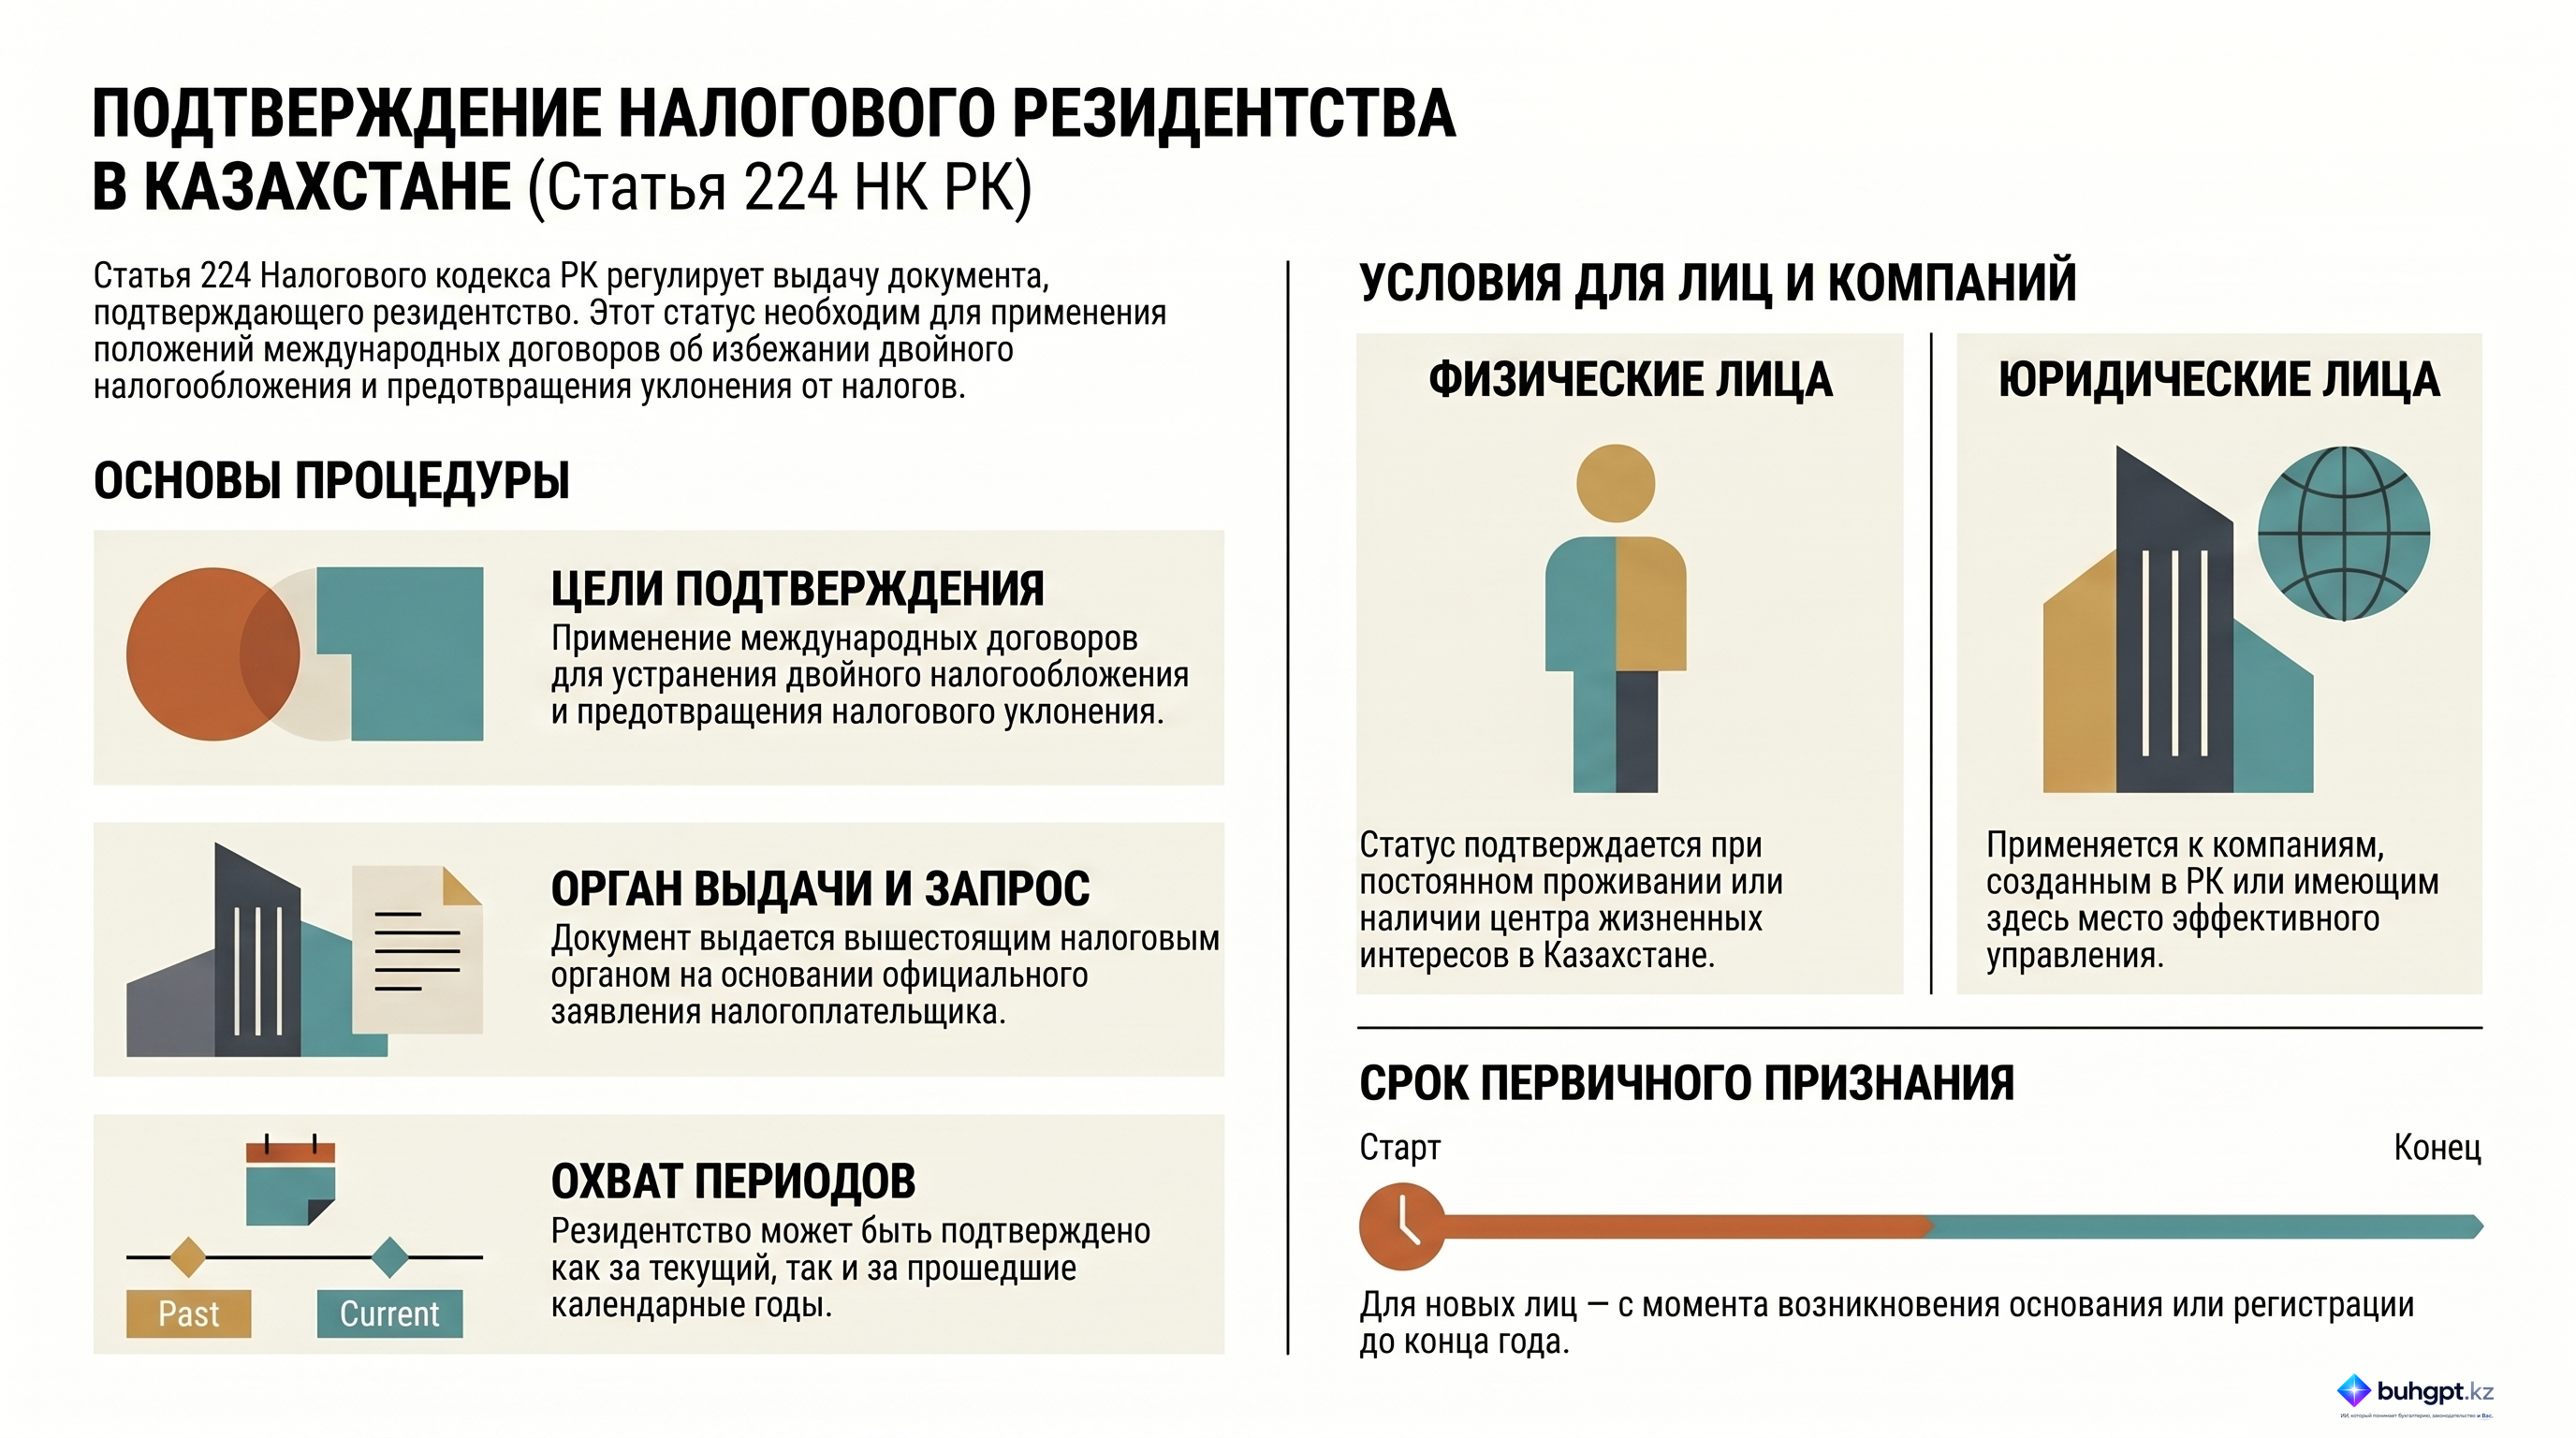
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году