Статья 186 НК РК 2026 — Взыскание налоговой задолженности налогоплательщика (налогового агента) со счетов его дебиторов
Глава 17. ПРИНУДИТЕЛЬНОЕ ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА ПО УПЛАТЕ НАЛОГОВ И ПЛАТЕЖЕЙ В БЮДЖЕТ · все статьи главы
Официальный текст статьи
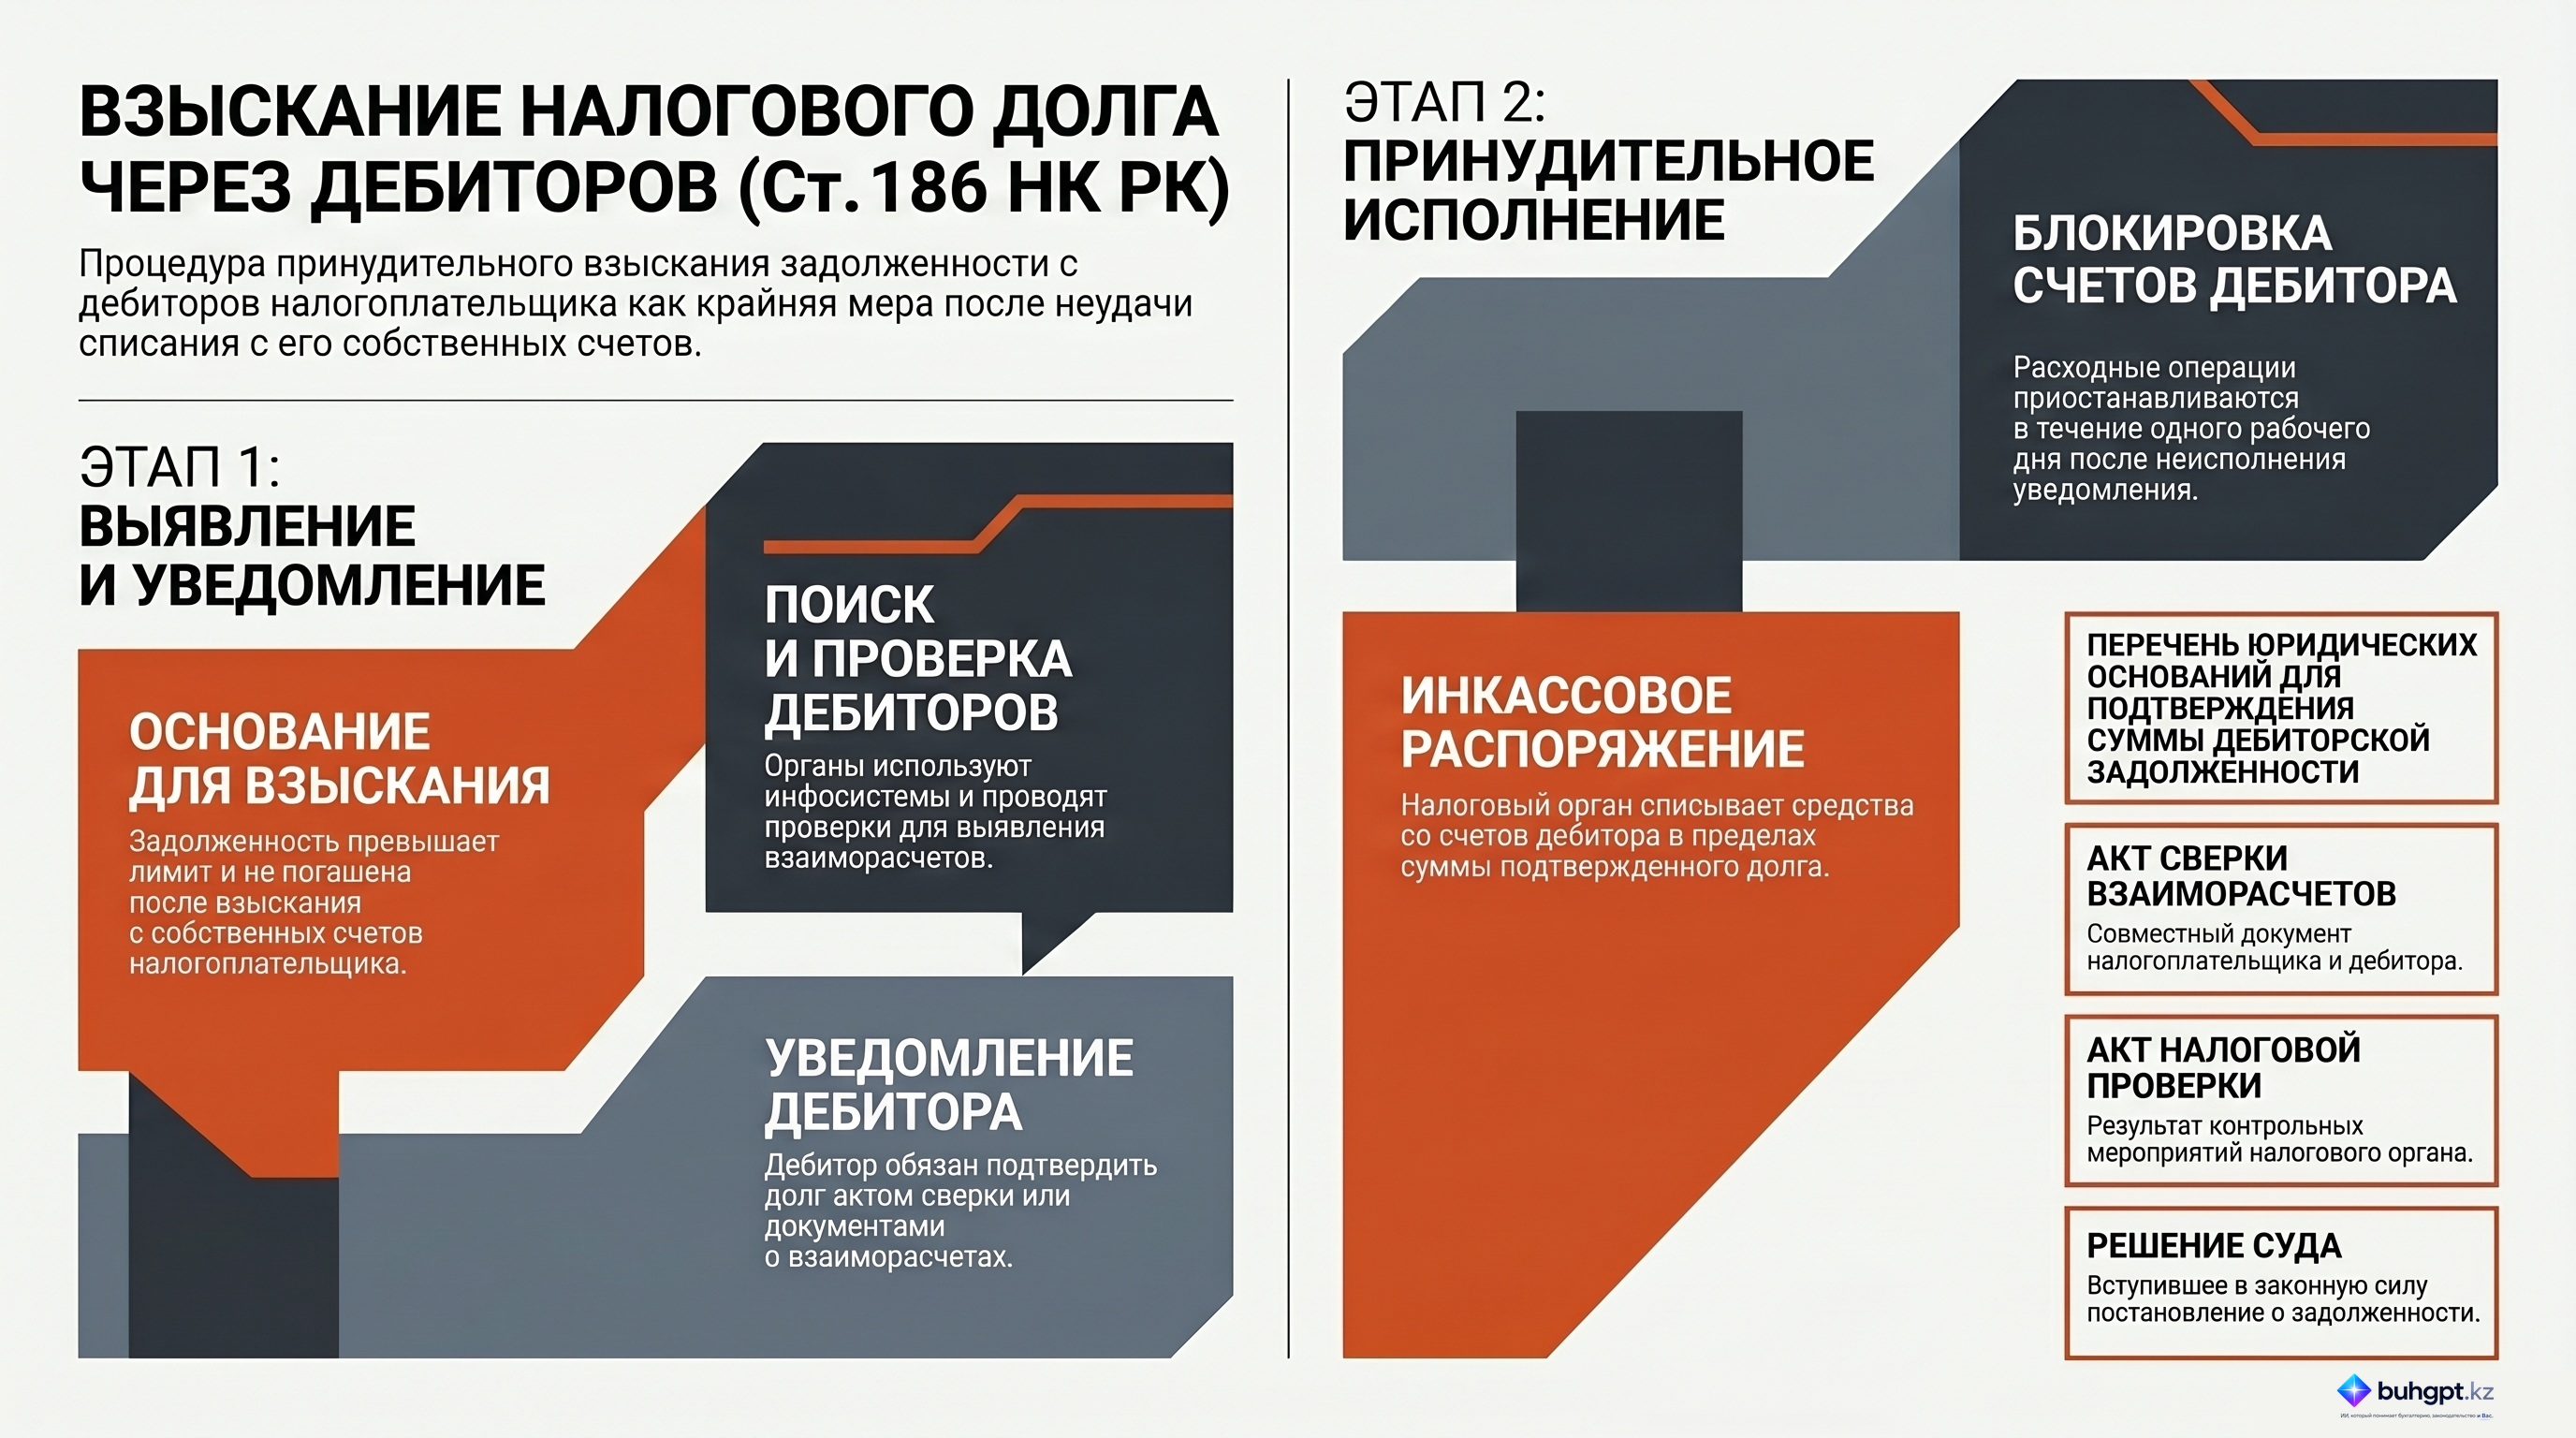
1. Взыскание налоговой задолженности обращается на деньги, находящиеся на банковских счетах его дебиторов, в случае непогашения налогоплательщиком (налоговым агентом) налоговой задолженности в сумме, превышающей предельный размер налоговой задолженности, после принятия меры принудительного взыскания за счет денег, находящихся на его банковских счетах.
В целях настоящей статьи под дебитором понимается физическое лицо, юридическое лицо, структурное подразделение юридического лица, нерезидент, осуществляющий деятельность в Республике Казахстан через постоянное учреждение, индивидуальный предприниматель, лицо, занимающееся частной практикой, имеющее задолженность перед налогоплательщиком (налоговым агентом).
2. Налоговый орган в целях выявления дебиторов налогоплательщика (налогового агента) вправе:
1) использовать данные информационной системы налогового органа;
2) провести налоговую проверку налогоплательщика (налогового агента) по вопросу определения взаиморасчетов между ним и его дебиторами и встречную налоговую проверку дебиторов.
3. Налоговый орган направляет дебитору уведомление о подтверждении дебиторской задолженности.
4. Дебитор представляет в налоговый орган на бумажном или электронном носителе акт сверки взаиморасчетов, составленный совместно с налогоплательщиком (налоговым агентом), и (или) в случае невозможности составления акта сверки взаиморасчетов на дату получения уведомления документы, подтверждающие взаиморасчеты с налогоплательщиком.
5. При неисполнении уведомления о подтверждении суммы дебиторской задолженности налоговым органом:
1) проводится налоговая проверка дебиторов;
2) выносится распоряжение о приостановлении расходных операций по банковским счетам в течение одного рабочего дня, следующего за днем истечения срока исполнения такого уведомления.
6. Налоговый орган выставляет на банковские счета дебитора инкассовые распоряжения на сумму налоговой задолженности налогоплательщика (налогового агента) в пределах дебиторской задолженности, подтвержденной одним из следующих документов:
1) актом сверки взаиморасчетов;
2) актом налоговой проверки, подтверждающей сумму дебиторской задолженности;
3) вступившим в законную силу решением суда.
7. Инкассовые распоряжения, выставленные на банковские счета дебитора, подлежат отзыву при погашении налоговой задолженности налогоплательщиком (налоговым агентом) или дебитором.
8. Излишне списанная с банковских счетов дебитора, открытых в нескольких банках, сумма в размере, превышающем сумму, указанную в инкассовом распоряжении, подлежит возврату на тот же банковский счет дебитора без заявления налогоплательщика (налогового агента).
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Механизм взыскания налоговой задолженности за счет дебиторов (Статья 186 НК РК)
Данный документ представляет собой подробный обзор положений Статьи 186 Налогового кодекса Республики Казахстан, регулирующей процедуры и условия взыскания налоговой задолженности налогоплательщика с его дебиторов.
1. Исполнительное резюме
Статья 186 Налогового кодекса РК устанавливает правовой механизм, позволяющий налоговым органам взыскивать непогашенную налоговую задолженность не только напрямую с налогоплательщика, но и за счет денежных средств лиц, которые являются его должниками (дебиторами). Этот инструмент применяется как мера принудительного исполнения налоговых обязательств в случаях, когда задолженность превышает установленный предел и меры взыскания с собственных банковских счетов налогоплательщика не принесли результата. Процесс строго регламентирован и включает этапы уведомления, подтверждения задолженности и, при необходимости, принудительного списания средств через инкассовые распоряжения.
2. Детальный анализ ключевых тем
Правовые основания и субъекты
Взыскание задолженности с дебиторов рассматривается как вторичная мера воздействия. Ключевые условия для начала процедуры:
- Наличие непогашенной налоговой задолженности, превышающей установленный предел.
- Предварительное применение мер принудительного взыскания непосредственно к банковским счетам налогоплательщика.
Категории дебиторов: В соответствии с нормами статьи, дебиторами могут выступать:
- Физические и юридические лица.
- Индивидуальные предприниматели.
- Лица, занимающиеся частной практикой.
Полномочия налогового органа
Налоговые органы обладают широким инструментарием для выявления и подтверждения дебиторской задолженности:
- Информационный анализ: Использование данных внутренних информационных систем налоговой службы для поиска потенциальных дебиторов.
- Проверочные мероприятия: Право на проведение налоговых проверок для верификации объемов и структуры взаиморасчетов между налогоплательщиком и его контрагентами.
Процедурный порядок подтверждения задолженности
Процесс взыскания начинается с направления дебитору официального уведомления.
| Этап | Действие | Обязательства дебитора |
|---|---|---|
| 1. Уведомление | Налоговый орган направляет запрос о подтверждении задолженности. | Получение и анализ требований. |
| 2. Документальное подтверждение | Предоставление доказательств взаиморасчетов. | Предоставление акта сверки взаиморасчетов (совместно с налогоплательщиком) или иных подтверждающих документов. |
| 3. Контроль исполнения | Если уведомление проигнорировано или не исполнено. | Назначение налоговой проверки дебитора. |
Меры принудительного характера
В случае неисполнения уведомления в установленный срок, налоговый орган применяет следующие санкции:
- Приостановление операций: В течение одного рабочего дня после истечения срока уведомления выносится распоряжение о приостановлении расходных операций по банковским счетам дебитора.
- Инкассовые распоряжения: Выставление распоряжений на счета дебитора в пределах подтвержденной суммы задолженности налогоплательщика.
3. Важные цитаты и контекст
Ниже приведены ключевые положения Статьи 186 с пояснением их правового значения:
«Взыскание налоговой задолженности может осуществляться с денежных средств, находящихся на банковских счетах дебиторов налогоплательщика... после применения мер принудительного взыскания с банковских счетов самого налогоплательщика».
- Контекст: Это подчеркивает иерархичность мер взыскания. Налоговые органы не могут обращаться к дебиторам, пока не исчерпаны возможности прямого взыскания с основного должника.
«Дебиторы обязаны предоставить в налоговый орган акт сверки взаиморасчетов... либо документы, подтверждающие взаиморасчеты, если акт сверки не может быть составлен».
- Контекст: Устанавливает жесткую обязанность контрагента содействовать налоговому контролю. Отсутствие возможности составить акт сверки не освобождает от необходимости предоставления других доказательств.
«Излишне списанные суммы... должны быть возвращены на тот же счет без необходимости подачи заявления налогоплательщиком».
- Контекст: Важная гарантия защиты прав дебитора. Если средства были списаны из нескольких банков сверх суммы долга, механизм возврата запускается автоматически.
4. Подтверждающие документы
Для законного осуществления взыскания необходимо наличие одного из следующих документов, подтверждающих сумму долга:
- Акт сверки взаиморасчетов — основной документ, составленный налогоплательщиком и его дебитором.
- Акт налоговой проверки — результат официального контрольного мероприятия налогового органа.
- Решение суда — вступивший в законную силу судебный акт, фиксирующий наличие и размер задолженности.
5. Практические выводы и идеи
На основании анализа положений Статьи 186 можно выделить следующие значимые аспекты:
- Риски для контрагентов: Лица, имеющие задолженность перед налогоплательщиками-должниками, находятся в зоне риска блокировки счетов. Оперативное предоставление актов сверки является критически важным для минимизации административного давления.
- Автоматизация контроля: Налоговые органы активно используют информационные системы, что делает обнаружение дебиторских связей практически неизбежным в рамках цифрового мониторинга.
- Срочность процедур: Сжатые сроки (один рабочий день для приостановления операций) требуют от дебиторов высокой скорости реакции на уведомления налоговых органов.
- Механизм защиты: Предусмотренный автоматический возврат излишне списанных средств снижает бюрократическую нагрузку на добросовестных участников рынка в случае технических или системных ошибок при взыскании с нескольких счетов.
- Прекращение взыскания: Основанием для отзыва инкассовых распоряжений является полное погашение налоговой задолженности, что требует оперативной сверки данных между налогоплательщиком, дебитором и фискальным органом.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
При каком условии налоговый орган имеет право начать взыскание задолженности с банковских счетов дебиторов налогоплательщика?
Только после применения мер принудительного взыскания к банковским счетам самого налогоплательщика.. Закон устанавливает четкую последовательность: сначала средства ищутся на счетах должника, и только при их отсутствии или недостаточности — у его дебиторов.
Кто из перечисленных лиц может быть признан дебитором в контексте Статьи 186 Налогового кодекса РК?
Физические лица, юридические лица, индивидуальные предприниматели и лица, занимающиеся частной практикой.. Законодательство определяет дебиторов максимально широко, чтобы охватить все категории лиц, имеющих задолженность перед налогоплательщиком.
Каким образом налоговый орган может выявить наличие дебиторской задолженности?
Используя данные своей информационной системы и проводя налоговые проверки дебиторов.. Комплексный подход, включающий анализ цифровых данных и выездные (или камеральные) проверки, позволяет достоверно установить факт долга.
Что обязан предоставить дебитор в ответ на уведомление о подтверждении дебиторской задолженности?
Акт сверки взаиморасчетов или документы, подтверждающие взаиморасчеты.. Эти документы служат юридическим основанием для определения точной суммы, которую можно взыскать.
В какой срок налоговый орган выносит распоряжение о приостановлении расходных операций по счетам дебитора, если уведомление не исполнено?
В течение одного рабочего дня после истечения срока исполнения уведомления.. Оперативность меры (один рабочий день) направлена на предотвращение вывода средств со счетов дебитора.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 186. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 186
- Взаимозачет: есеп мысал, акт и погашение встречных долгов
- Налоговая задолженность: что входит и как проверить по ИИН или БИН
- Акт сверки в 1С: как сформировать и проверить взаиморасчёты
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления