Статья 175 НК РК 2026 — Контроль за подакцизными товарами, произведенными в Республике Казахстан или импортированными в Республику Казахстан
Глава 16. ПРОЧИЕ ФОРМЫ КОНТРОЛЯ · все статьи главы
Официальный текст статьи
1. Контроль за подакцизными товарами осуществляется налоговым органом в части соблюдения порядка маркировки отдельных видов подакцизных товаров, определенного настоящей статьей, перемещения подакцизных товаров на территории Республики Казахстан:
1) производителями, лицами, осуществляющими оборот подакцизных товаров;
2) банкротными и реабилитационными управляющими при реализации имущества должника.
Контроль за подакцизными товарами может также осуществляться налоговым органом путем установления акцизных постов.
2. Маркировку осуществляют:
1) производители и импортеры подакцизных товаров;
2) банкротные и реабилитационные управляющие при реализации имущества (активов) должника.
3. Если иное не установлено настоящей статьей, обязательной маркировке подлежат:
1) алкогольная продукция, за исключением вина наливом (виноматериала), пива и пивного напитка, – учетно-контрольными марками;
2) табачные изделия – средствами идентификации.
4. Запрещается оборот подакцизных товаров, подлежащих маркировке, в виде хранения, реализации и (или) транспортировки подакцизной продукции без средств идентификации и (или) учетно-контрольных марок, а также со средствами идентификации и (или) учетно-контрольными марками неустановленного образца и (или) не поддающимися идентификации, кроме случаев, предусмотренных пунктом 5 настоящей статьи.
5. При розничной реализации товаров, подлежащих обязательной маркировке, учет операций через контрольно-кассовые машины с функцией фиксации и (или) передачи данных осуществляется исключительно путем считывания средств идентификации, нанесенных на товары.
6. Не подлежат обязательной маркировке алкогольная продукция и табачные изделия:
1) экспортируемые за пределы Республики Казахстан;
2) ввозимые на территорию Республики Казахстан владельцами магазинов беспошлинной торговли, предназначенные для помещения под таможенную процедуру беспошлинной торговли;
3) ввозимые на таможенную территорию ЕАЭС в таможенных процедурах временного ввоза (допуска) и временного вывоза, в том числе временно ввозимые на территорию Республики Казахстан с территории государств – членов ЕАЭС в рекламных и (или) демонстрационных целях в единичных экземплярах;
4) перемещаемые через таможенную территорию ЕАЭС в таможенной процедуре таможенного транзита, в том числе перемещаемые транзитом через территорию Республики Казахстан из государств – членов ЕАЭС;
5) ввозимые (пересылаемые) на территорию Республики Казахстан физическим лицом, достигшим двадцати одного года, в пределах не более трех литров алкогольной продукции, а также физическим лицом, достигшим восемнадцати лет, табака и табачных изделий в пределах не более двухсот сигарет или пятидесяти сигар (сигарилл) или двухсот пятидесяти граммов табака либо указанных изделий в ассортименте общим весом не более двухсот пятидесяти граммов.
7. Лицо, осуществляющее производство алкогольной продукции в Республике Казахстан, в случае уплаты акциза в день отгрузки (передачи) алкогольной продукции, представляет обязательство об уплате акциза в день отгрузки (передачи) алкогольной продукции (далее – обязательство об уплате акциза).
Лицо, осуществляющее импорт в Республику Казахстан алкогольной продукции, представляет обязательство о целевом использовании учетно-контрольных марок при импорте в Республику Казахстан алкогольной продукции (далее – обязательство о целевом использовании учетно-контрольных марок).
8. Обязательство импортера о целевом использовании учетно-контрольных марок и обязательство об уплате акциза представляются в территориальное подразделение уполномоченного органа по столице, областям, городам республиканского значения до получения учетно-контрольных марок.
9. Учетно-контрольные марки не выдаются в случае непредставления обязательства об уплате акциза или обязательства о целевом использовании учетно-контрольных марок.
10. Обязательство об уплате акциза и обязательство о целевом использовании учетно-контрольных марок обеспечиваются следующими способами:
1) путем внесения денег на счет временного размещения денег;
2) банковской гарантией;
3) поручительством;
4) залогом имущества.
11. Счет временного размещения денег открывается центральным уполномоченным органом по исполнению бюджета территориальным подразделениям уполномоченного органа по столице, областям, городам республиканского значения.
12. Счет временного размещения денег уполномоченного органа по столице, областям, городам республиканского значения предназначен для внесения денег лицом, осуществляющим производство и (или) импорт в Республику Казахстан алкогольной продукции.
Внесение денег на счет временного размещения денег производится в национальной валюте Республики Казахстан.
13. При неисполнении производителем и (или) импортером обязательства об уплате акциза и обязательства о целевом использовании учетно-контрольных марок, обеспеченного деньгами, территориальное подразделение уполномоченного органа по столице, областям, городам республиканского значения по истечении пяти рабочих дней перечисляет деньги со счета временного размещения денег в доход бюджета, за исключением случаев, возникших в результате чрезвычайных ситуаций и (или) в период действия чрезвычайного положения.
14. Возврат (зачет) денег, внесенных на счет временного размещения денег уполномоченного органа по столице, областям, городам республиканского значения, осуществляется в течение десяти рабочих дней после представления отчета об исполнении обязательств об уплате акциза и о целевом использовании учетно-контрольных марок.
15. Уполномоченный орган устанавливает следующие порядки:
1) маркировки (перемаркировки) алкогольной продукции, за исключением вина наливом (виноматериала), пива и пивного напитка, учетно-контрольными марками, а также формы, содержание и элементы защиты учетно-контрольных марок;
2) получения, учета, хранения, выдачи учетно-контрольных марок и представления обязательства, отчета производителя об уплате акциза и (или) импортера о целевом использовании учетно-контрольных марок, а также учета и размер обеспечения такого обязательства.
16. Перечень отдельных видов подакцизных товаров, на которые распространяется обязанность по оформлению сопроводительных накладных на товары, а также порядок их оформления и документооборот устанавливаются в соответствии со статьей 179 настоящего Кодекса.
17. Налоговые органы устанавливают акцизные посты на территории налогоплательщика, осуществляющего производство этилового спирта и алкогольной продукции (кроме пива и пивного напитка), бензина (за исключением авиационного), дизельного топлива, газохола, бензанола, нефраса, смеси легких углеводородов, экологического топлива и табачных изделий.
Акцизный пост формируется из числа должностных лиц налогового органа.
Порядок организации деятельности акцизного поста определяется уполномоченным органом.
Местонахождение и состав акцизного поста, регламент его работы определяются налоговым органом.
18. Должностное лицо налогового органа, находящееся на акцизном посту, осуществляет контроль за:
1) соблюдением налогоплательщиком требований законодательства Республики Казахстан, регулирующего производство и оборот отдельных подакцизных товаров;
2) отводом и (или) отпуском подакцизных товаров исключительно через измеряющие аппараты или реализацией (розливом) через приборы учета, а также эксплуатацией таких приборов учета в опломбированном виде;
3) соблюдением налогоплательщиком порядка маркировки отдельных видов подакцизных товаров;
4) движением готовой продукции, учетно-контрольных марок или средств идентификации.
19. Должностное лицо налогового органа, находящееся на акцизном посту, вправе:
1) обследовать с соблюдением требований законодательства Республики Казахстан административные, производственные, складские, торговые, подсобные помещения налогоплательщика, используемые для производства, хранения и реализации подакцизных товаров;
2) присутствовать при реализации подакцизных товаров;
3) осматривать грузовые транспортные средства, выезжающие (въезжающие) с территории (на территорию) налогоплательщика.
Должностное лицо налогового органа, находящееся на акцизном посту, имеет иные права, предусмотренные порядком организации деятельности акцизного поста.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Регулирование и контроль подакцизных товаров в Республике Казахстан
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 175 Налогового кодекса Республики Казахстан, регламентирующей механизмы государственного контроля за производством, импортом и оборотом подакцизных товаров. Основная цель данного регулирования — обеспечение полноты уплаты акцизов и пресечение незаконного оборота продукции.
Ключевые механизмы контроля включают обязательную маркировку товаров учетно-контрольными марками и средствами идентификации, систему финансовых гарантий (обязательств) по уплате акцизов, а также физическое присутствие представителей налоговых органов на производственных объектах через систему акцизных постов. Законодательство устанавливает жесткие требования к розничной реализации, требуя считывания средств идентификации при каждой транзакции, и определяет четкие процедуры обеспечения обязательств через счета временного размещения.
Подробный анализ ключевых тем
1. Система маркировки и идентификации товаров
Маркировка является центральным инструментом контроля. Законодательство разделяет способы маркировки в зависимости от типа продукции и субъекта, осуществляющего деятельность.
- Субъекты, обязанные проводить маркировку: производители, импортеры, а также управляющие при банкротстве или реабилитации при реализации активов должника.
- Виды маркировки:
- Алкогольная продукция: Учетно-контрольные марки (за исключением вина наливом, пива и пивных напитков).
- Табачные изделия: Средства идентификации.
- Требования к розничной торговле: Реализация товаров через контрольно-кассовые машины (ККМ) обязательна только путем считывания средств идентификации.
- Запреты: Категорически запрещен оборот (хранение, реализация, транспортировка) продукции без маркировки, с марками старого образца или нечитаемыми идентификаторами.
2. Исключения из обязательной маркировки
Законодательство определяет конкретные случаи, когда маркировка не требуется:
- Экспорт товаров.
- Магазины беспошлинной торговли (ввоз владельцами).
- Транзит через территорию ЕАЭС/Казахстана.
- Временный ввоз (выставочные экземпляры, реклама).
- Личное потребление (нормы ввоза):
- Алкоголь: до 3 литров (для лиц от 21 года).
- Табак: до 200 сигарет / 50 сигар / 250 г табака (для лиц от 18 лет).
3. Финансовые обязательства и механизмы обеспечения
Для получения марок производители и импортеры должны подтвердить свою готовность уплатить налоги.
| Параметр | Условия и требования |
|---|---|
| Срок подачи обязательства | До получения учетно-контрольных марок. |
| Способы обеспечения | Деньги на счете временного размещения, банковская гарантия, поручительство, залог имущества. |
| Счет временного размещения | Открывается в национальной валюте в территориальных подразделениях уполномоченного органа. |
| Санкции за нарушения | При неисполнении обязательств средства со счета перечисляются в бюджет в течение 5 рабочих дней. |
| Возврат средств | Осуществляется в течение 10 рабочих дней после отчета об исполнении обязательств. |
4. Акцизные посты и операционный контроль
Налоговые органы создают акцизные посты непосредственно на территориях налогоплательщиков, производящих спирт, алкоголь (кроме пива), табак и различные виды топлива (бензин, дизель, газохол и др.).
Функции и права должностных лиц на постах:
- Мониторинг ресурсов: Контроль движения продукции, марок и средств идентификации.
- Технический надзор: Проверка работы измерительных приборов и приборов учета, которые должны быть опломбированы.
- Инспекционные права: Право на осмотр складских, производственных и торговых помещений, а также досмотр транспортных средств на въезде/выезде.
Значимые цитаты с контекстом
"Запрещается оборот подакцизных товаров... без средств идентификации и учетно-контрольных марок, а также с марками, не соответствующими установленным образцам или не поддающимися идентификации."
- Контекст: Данная норма устанавливает жесткий запрет на любой этап оборота (включая простое хранение) некондиционного или немаркированного товара, фактически приравнивая нечитаемую марку к ее отсутствию.
"Учет операций через контрольно-кассовые машины осуществляется только путем считывания средств идентификации."
- Контекст: Описывает технологическое требование к розничному звену, исключающее ручной ввод данных и обеспечивающее автоматизированный прослеживаемый учет каждой единицы товара.
"В случае неисполнения... обязательств... территориальное подразделение... в течение пяти рабочих дней перечисляет средства со счета временного размещения в доход бюджета."
- Контекст: Регламентирует механизм быстрого взыскания задолженности, обеспечивая финансовую дисциплину импортеров и производителей.
Практические выводы и рекомендации
На основе анализа Статьи 175 Налогового кодекса можно выделить следующие ключевые аспекты для участников рынка:
- Соблюдение процедур маркировки: Предприятиям необходимо обеспечить высокое качество нанесения марок и средств идентификации, так как физическая невозможность их считывания ведет к полной блокировке оборота продукции.
- Планирование ликвидности для обеспечения обязательств: Поскольку возврат средств со счетов временного размещения занимает до 10 рабочих дней после подачи отчета, компаниям следует учитывать этот временной лаг в своем финансовом цикле.
- Инфраструктурная готовность к акцизным постам: Производители этилового спирта, топлива и табака обязаны обеспечить условия для работы должностных лиц налоговых органов, включая доступ к помещениям и контроль за опломбированием приборов учета.
- Специфика розничных продаж: Розничным сетям необходимо использовать оборудование, поддерживающее обязательное считывание идентификационных кодов, так как это является единственным законным способом фискализации продаж маркированных подакцизных товаров.
- Контроль норм ввоза: Для физических лиц критически важно соблюдение возрастных (18/21 год) и количественных цензов на ввоз алкоголя и табака во избежание признания ввоза незаконным.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Кто, согласно статье 175 Налогового кодекса РК, несет ответственность за маркировку подакцизных товаров при реализации активов должника?
Управляющие при банкротстве и реабилитации. Закон возлагает обязанности по маркировке на лиц, ответственных за распоряжение имуществом должника в процессе банкротства.
Какая алкогольная продукция подлежит обязательной маркировке учетно-контрольными марками?
Вся алкогольная продукция, кроме вина наливом, пива и пивных напитков. Законодательство исключает слабоалкогольные напитки, такие как пиво, и сырье (вино наливом) из перечня товаров, требующих именно учетно-контрольных марок.
Какое требование предъявляется к розничной продаже маркированных товаров через контрольно-кассовые машины?
Обязательное считывание средств идентификации. Для обеспечения прослеживаемости учет операций в рознице должен осуществляться путем сканирования маркировки.
При каком условии физическое лицо может ввезти табачные изделия без обязательной маркировки?
Если лицо достигло 18 лет и ввозит не более 200 сигарет. Закон устанавливает возрастной порог в 18 лет для табака и количественное ограничение для личного пользования.
Какой из перечисленных способов НЕ может быть использован для обеспечения обязательств по уплате акциза?
Личное поручительство руководителя компании без имущества. Поручительство как вид обеспечения должно соответствовать гражданскому законодательству и финансовым требованиям, простое честное слово не принимается.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 175. Бесплатно.
📊 Инфографика
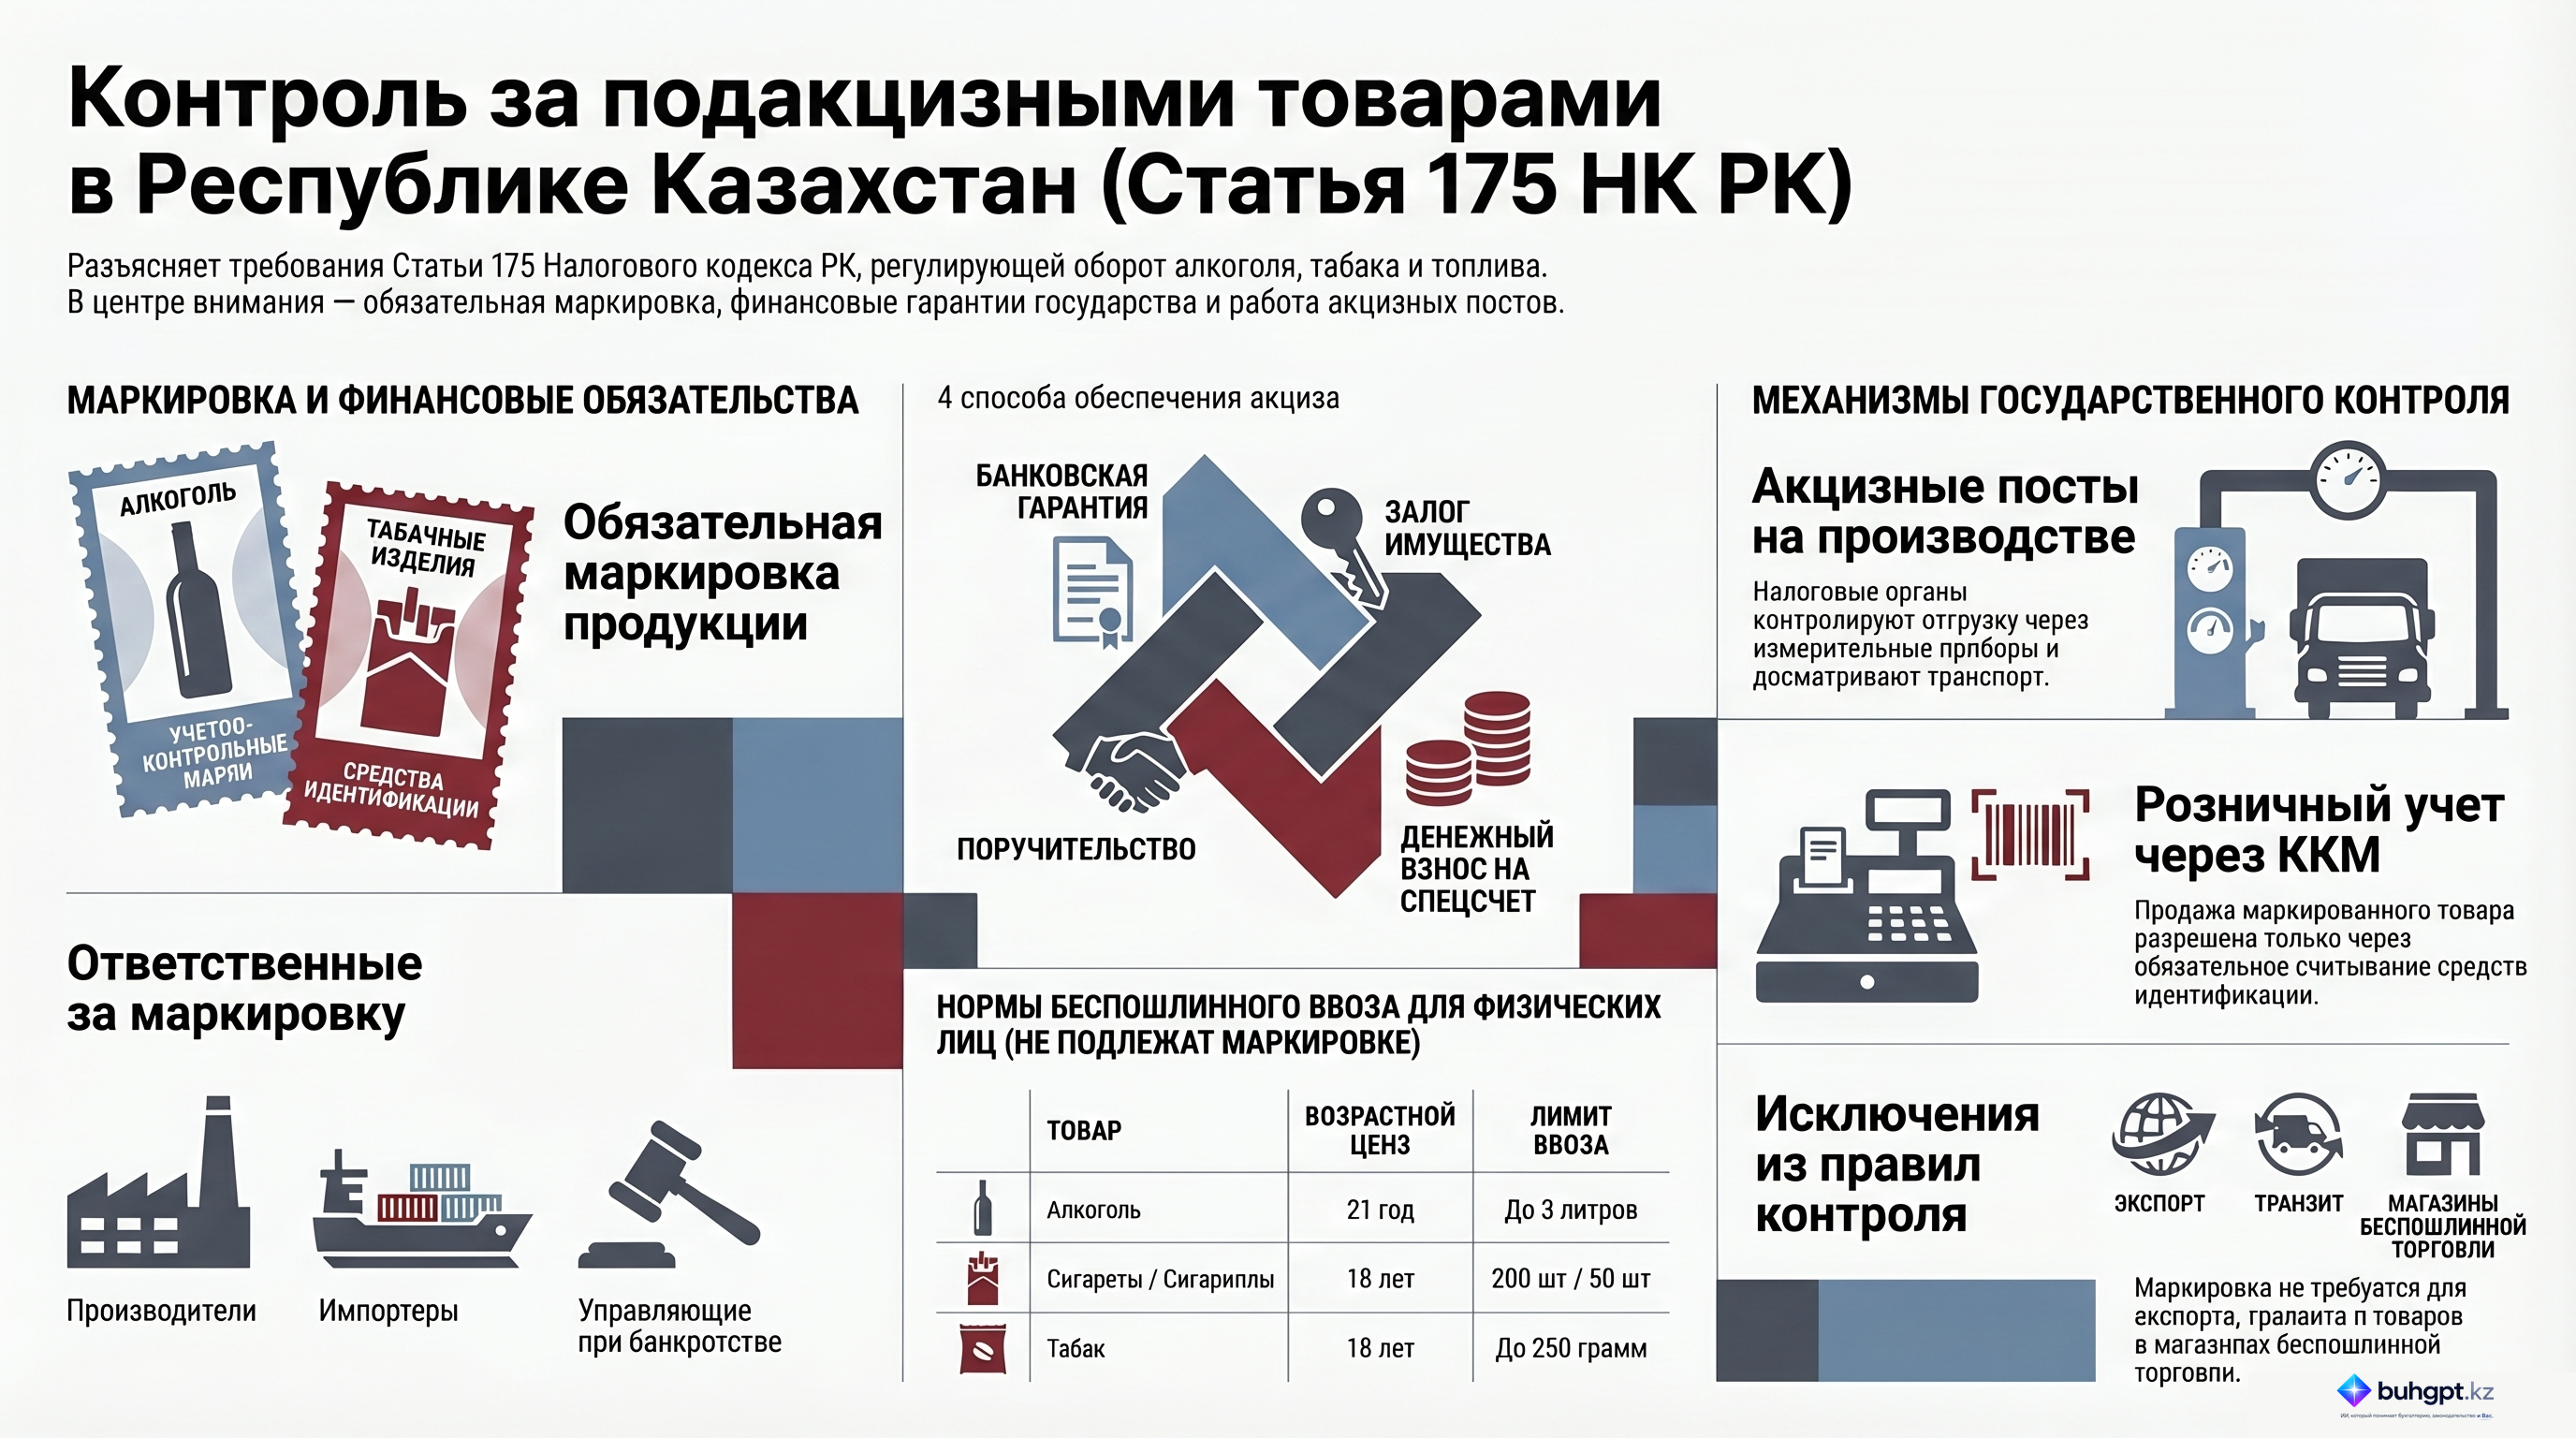
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 175
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления