Статья 173 НК РК 2026 — Определение объектов налогообложения и (или) объектов, связанных с налогообложением, косвенным методом
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
1. В случае нарушения порядка ведения учета, при утрате или уничтожении учетной документации, при определении дохода физического лица налоговые органы определяют объекты налогообложения и (или) объекты, связанные с налогообложением, на основе косвенных методов (активов, имущества, обязательств, оборота, доходов, затрат, расходов).
Под нарушением порядка ведения учета, утратой или уничтожением учетной документации понимается отсутствие или непредставление налогоплательщиком (налоговым агентом) документов, являющихся основанием для определения объектов налогообложения и (или) объектов, связанных с налогообложением, для исчисления налоговых обязательств, запрашиваемых на основании требований налогового органа о представлении или восстановлении указанных документов.
Под косвенным методом определения объектов налогообложения и (или) объектов, связанных с налогообложением, понимается определение сумм налогов и платежей в бюджет на основе оценки активов, имущества, обязательств, доходов, оборота, расходов, а также оценки других объектов налогообложения и (или) объектов, связанных с налогообложением, принимаемых для расчета налогового обязательства относительно конкретного налога и платежа в бюджет в соответствии с настоящим Кодексом.
2. Для определения объектов налогообложения и (или) объектов, связанных с налогообложением, на основе косвенных методов налоговый орган может использовать сведения о налогоплательщике, его поставщиках и покупателях, имеющиеся в налоговых органах, в том числе полученные в рамках взаимодействия по налоговому администрированию, а также полученные по результатам прочих форм контроля и таможенного контроля.
3. Налоговые органы направляют запросы в:
1) банковские организации;
2) соответствующие уполномоченные государственные органы, местные исполнительные органы и иные организации, осуществляющие деятельность на территории Республики Казахстан;
3) другие налоговые органы о проведении встречных налоговых проверок по вопросу взаиморасчетов с поставщиками и покупателями проверяемого налогоплательщика;
4) компетентные органы иностранных государств.
Необходимая информация может быть получена также из следующих источников (подтвержденная документально) от:
1) заказчиков о стоимости оказанных проверяемым налогоплательщиком (налоговым агентом) услуг и от покупателей о стоимости и количестве приобретенной продукции;
2) физических и юридических лиц, оказывавших проверяемому налогоплательщику (налоговому агенту) услуги, осуществлявших отпуск сырья, энергоресурсов и вспомогательных материалов в сфере производства и оборота отдельных видов подакцизных товаров.
Источники информации могут различаться в каждом конкретном случае в зависимости от обстоятельств, характера и рода деятельности проверяемого налогоплательщика (налогового агента).
4 Определение дохода физического лица, подлежащего налогообложению, косвенным методом применяется в ходе осуществления налогового администирования в отношении физического лица по сведениям, указанным им в налоговых декларациях физического лица, а также по данным уполномоченных органов (организаций) и третьих лиц, влекущих возникновение налогового обязательства по индивидуальному подоходному налогу.
5. В случае, если доходы физического лица, отраженные в налоговых декларациях, меньше расходов, произведенных на приобретение имущества, подлежащего государственной или иной регистрации, а также имущества, по которому права и (или) сделки подлежат государственной или иной регистрации в Республике Казахстан и за ее пределами, налоговые органы в ходе осуществления налогового администрирования доходов и имущества физических лиц вправе применить косвенный метод определения дохода физического лица.
Сведения, отраженные в налоговых декларациях, предусмотренных настоящим Кодексом, документы, подтверждающие получение доходов, возникновение обязательств, наличие имущества на праве собственности, данные уполномоченных органов (организаций) и третьих лиц учитываются для подтверждения доходов, направленных на осуществление расходов физического лица на приобретение имущества, подлежащего государственной или иной регистрации, а также имущества, по которому права и (или) сделки подлежат государственной или иной регистрации в Республике Казахстан и за ее пределами.
Порядок определения объектов налогообложения и (или) объектов, связанных с налогообложением, косвенным методом определяется уполномоченным органом.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Применение косвенных методов налогообложения: Аналитический обзор Статьи 173 Налогового кодекса РК
Исполнительное резюме
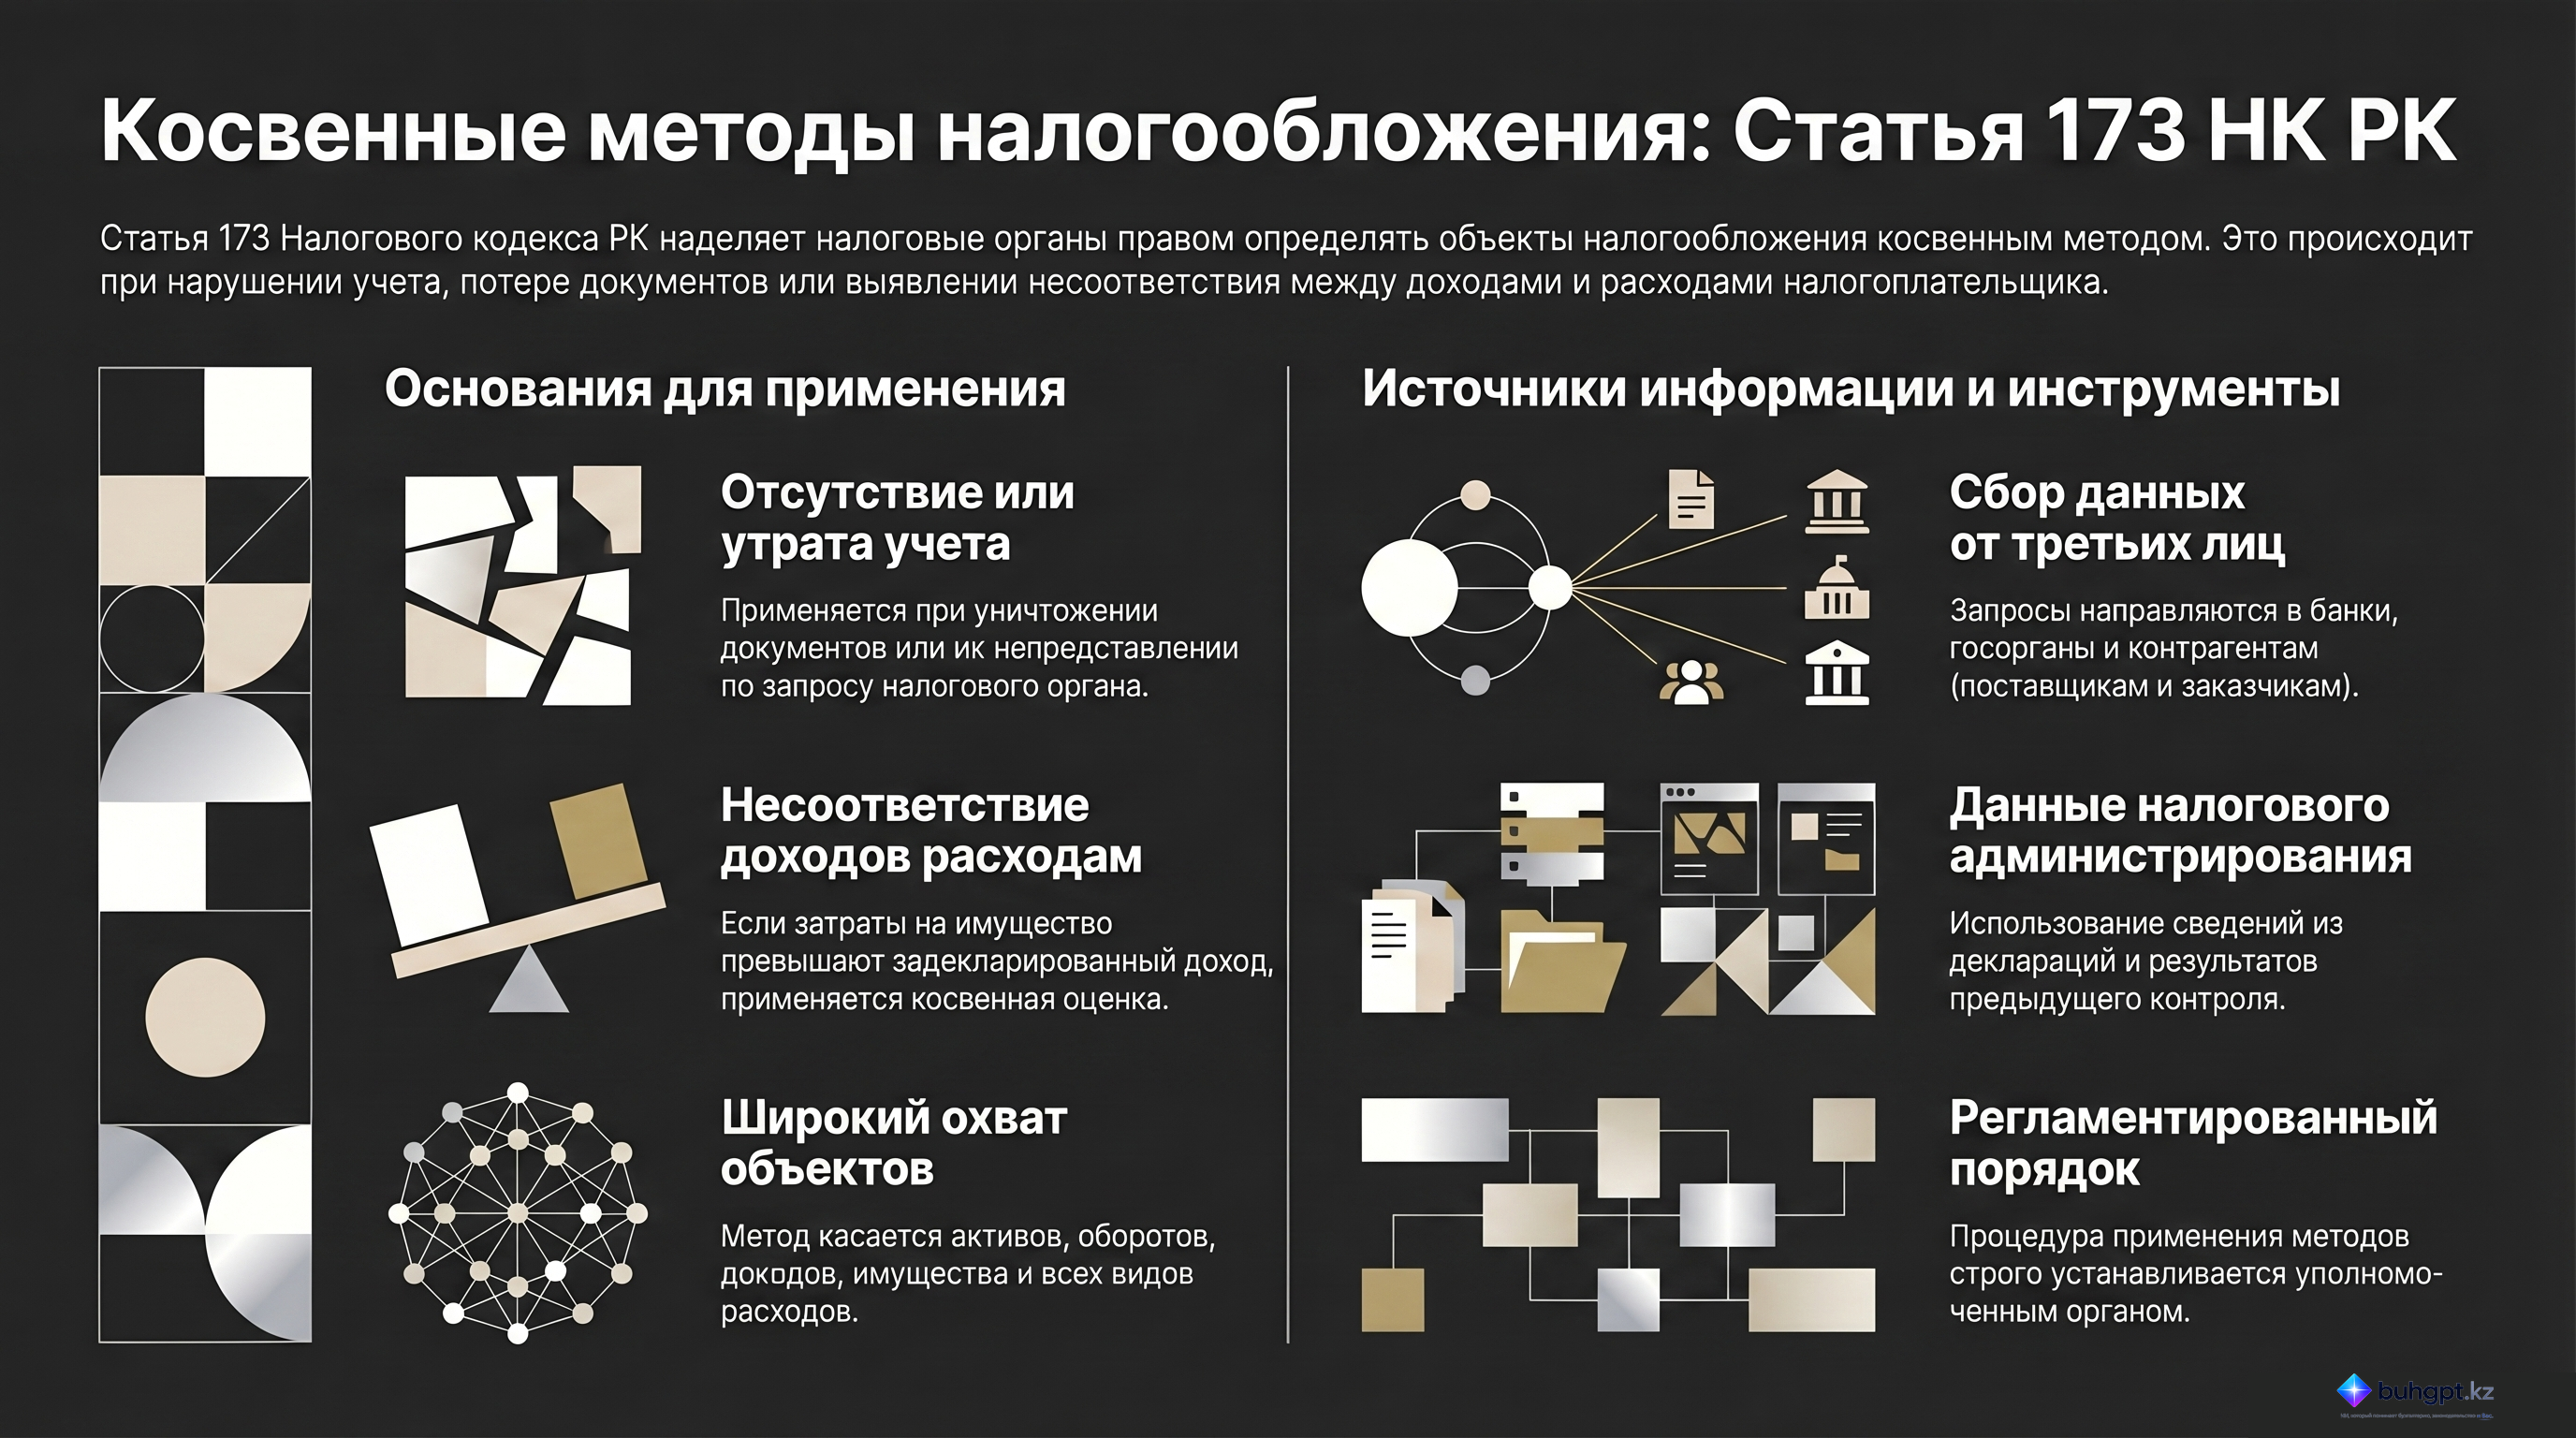
Данный документ представляет собой подробный анализ положений Статьи 173 Налогового кодекса Республики Казахстан, регламентирующей право налоговых органов определять объекты налогообложения косвенным методом. Основная цель данной нормы заключается в обеспечении полноты налоговых поступлений в бюджет в ситуациях, когда стандартный учет налогоплательщика отсутствует, нарушен или уничтожен. Косвенный метод позволяет государству восстановить картину финансово-хозяйственной деятельности субъекта на основе данных от третьих лиц, банковских организаций и государственных органов. Особое внимание уделяется контролю за соответствием доходов и расходов физических лиц при приобретении имущества.
Детальный анализ ключевых тем
1. Основания для применения косвенных методов
Налоговые органы получают право на использование косвенных методов при возникновении определенных критических обстоятельств в учетной политике налогоплательщика:
- Нарушение порядка учета: Отсутствие необходимых документов или их непредоставление по официальному запросу налогового органа.
- Утрата или уничтожение документации: Физическая невозможность ведения проверки на основе первичных учетных данных налогоплательщика.
2. Объекты оценки и охват администрирования
Косвенные методы могут применяться для определения широкого спектра финансовых показателей, включая:
- Активы и имущество: Оценка материальной базы субъекта.
- Обязательства и оборот: Определение объемов сделок и задолженностей.
- Доходы и расходы: Восстановление финансового результата деятельности, включая затраты, понесенные налогоплательщиком.
3. Источники информации и межведомственное взаимодействие
Для формирования объективной базы налогообложения налоговые органы наделены широкими полномочиями по сбору данных из внешних источников:
- Контрагенты: Информация от заказчиков и поставщиков, взаимодействовавших с налогоплательщиком.
- Финансовые институты: Запросы в банковские организации.
- Государственный сектор: Данные от государственных органов и местных исполнительных органов.
- Третьи лица: Сведения от любых физических и юридических лиц, имеющих информацию о деятельности субъекта.
4. Особенности налогообложения физических лиц
Статья 173 устанавливает специфический механизм контроля доходов граждан. В случае обнаружения диспропорции, когда задекларированные доходы оказываются ниже расходов, произведенных на приобретение имущества, налоговые органы используют косвенные методы для определения реального налогооблагаемого дохода на основе данных уполномоченных органов и третьих лиц.
Ключевые цитаты и их контекст
| Цитата из Статьи 173 | Контекст и значение |
|---|---|
| «При нарушении порядка учета, а также в случаях утраты или уничтожения учетной документации, налоговые органы имеют право определять объекты налогообложения... с использованием косвенных методов». | Устанавливает правовое основание для перехода от прямого метода проверки к оценочному (косвенному). |
| «Нарушение порядка учета подразумевает отсутствие или непредставление документов... по запросу налогового органа». | Дает четкое определение условиям, при которых налогоплательщик признается нарушителем, что влечет за собой применение косвенных методов. |
| «Если доходы, указанные в декларациях, ниже расходов на приобретение имущества, налоговые органы могут использовать косвенные методы для определения дохода». | Описывает конкретный триггер для проверки физических лиц, акцентируя внимание на контроле крупных расходов. |
Практические выводы и аналитические инсайты
На основе анализа Статьи 173 можно выделить следующие ключевые аспекты налогового администрирования:
- Приоритет документальной прозрачности: Непредоставление документов по запросу приравнивается к нарушению порядка учета и автоматически открывает возможность для налогового органа оценивать доходы и расходы субъекта расчетным путем.
- Глобальный охват данных: Налоговое администрирование не ограничивается внутренними данными налогоплательщика. Использование сведений от поставщиков, заказчиков и банков делает процесс сокрытия объектов налогообложения крайне затруднительным.
- Контроль соответствия уровня жизни доходам: Для физических лиц критическим фактором является соответствие сумм в налоговых декларациях стоимости приобретаемых активов. Косвенный метод в данном случае служит инструментом выявления скрытых доходов.
- Регуляторная жесткость: Порядок применения данных методов строго устанавливается уполномоченным органом, что минимизирует произвольное толкование норм, но требует от налогоплательщиков безупречного ведения документации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В каких случаях налоговые органы имеют право применять косвенные методы для определения объектов налогообложения?
При нарушении порядка учета, а также в случаях утраты или уничтожения учетной документации.. Это прямое условие, установленное статьей 173, когда прямое определение налогов становится невозможным из-за отсутствия данных.
Что именно понимается под «нарушением порядка учета» согласно положениям статьи 173?
Отсутствие или непредставление документов, необходимых для определения объектов по запросу налогового органа.. Непредставление запрашиваемых первичных данных лишает орган возможности провести стандартную проверку.
Какие объекты могут быть определены налоговыми органами с помощью косвенных методов?
Активы, имущество, обязательства, оборот, доходы и расходы.. Закон позволяет оценивать практически все финансовые составляющие деятельности для установления суммы налогов.
Из каких внешних источников налоговые органы могут запрашивать информацию для применения косвенных методов?
У банков, государственных органов и контрагентов налогоплательщика.. Взаимодействие с внешними институтами позволяет воссоздать картину финансовых потоков при отсутствии внутреннего учета.
При каком условии налоговые органы могут применить косвенные методы к доходам физического лица?
Если доходы, указанные в декларациях, ниже расходов на приобретение имущества.. Явное превышение крупных трат над задекларированными доходами служит сигналом о сокрытии налогооблагаемой базы.
🃏 Карточки самопроверки
53 карточек для запоминания ключевых положений статьи 173. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления