Статья 16 НК РК 2026 — Сельскохозяйственный кооператив
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
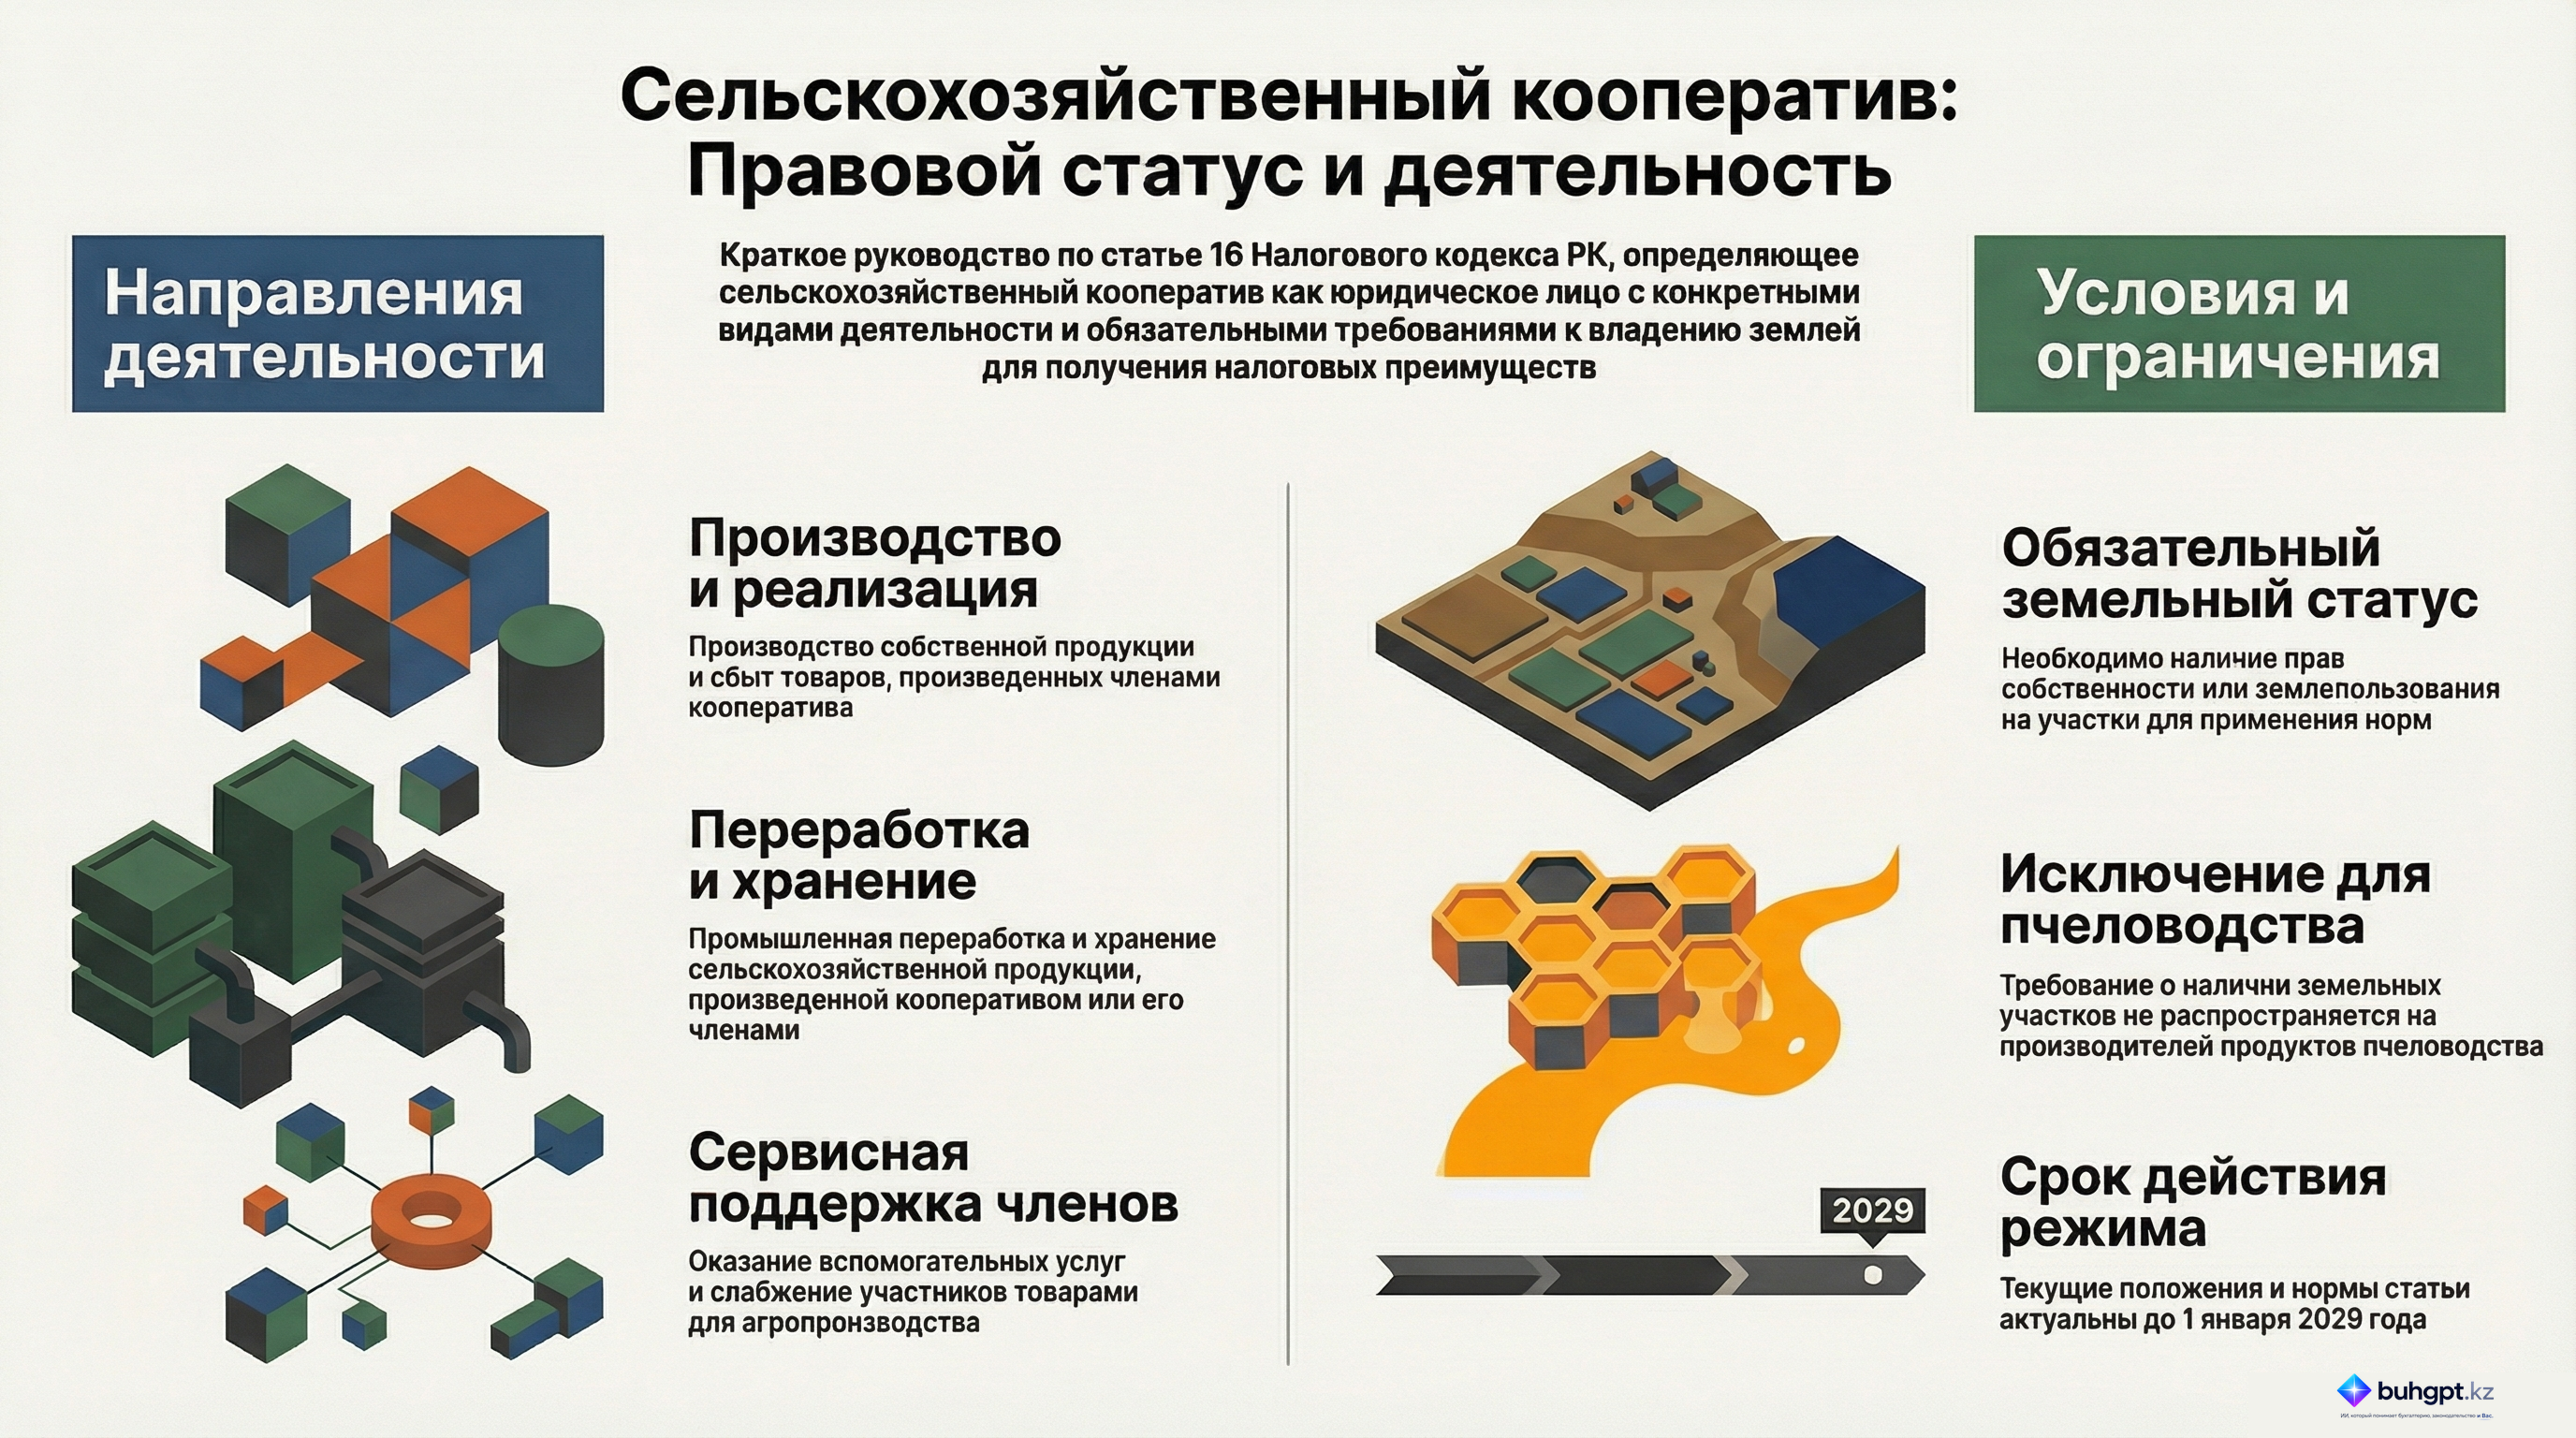
1. Сельскохозяйственным кооперативом признается юридическое лицо, созданное в соответствии с законодательством Республики Казахстан о сельскохозяйственных кооперативах, занимающееся одним и (или) несколькими видами деятельности:
1) производство сельскохозяйственной продукции (за исключением подакцизной продукции) и ее реализация;
2) заготовка, хранение и реализация сельскохозяйственной продукции, произведенной членами такого кооператива;
3) переработка сельскохозяйственной продукции (за исключением подакцизной) собственного производства и (или) произведенной членами такого кооператива, а также реализация продукции, полученной в результате такой переработки;
4) выполнение работ и оказание услуг для членов такого кооператива в целях производства и переработки сельскохозяйственной продукции собственного производства, включая вспомогательные работы и услуги;
5) реализация членам такого кооператива товаров в целях производства и переработки сельскохозяйственной продукции собственного производства.
Перечень товаров, работ и услуг, предусмотренный подпунктами 4) и 5) части первой настоящего пункта, утверждается уполномоченным органом в области развития агропромышленного комплекса по согласованию с центральным уполномоченным органом по государственному планированию.
2. Положения настоящего Кодекса, предусмотренные для сельскохозяйственных кооперативов, применяются при наличии земельных участков на правах частной собственности и (или) землепользования (включая право вторичного землепользования).
Требование части первой настоящего пункта не распространяется на сельскохозяйственные кооперативы, осуществляющие деятельность в области производства продуктов пчеловодства, а также переработки и реализации указанной продукции собственного производства.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Правовой статус и деятельность сельскохозяйственных кооперативов в Республике Казахстан
Исполнительное резюме
Данный документ представляет собой детальный анализ положений статьи 16 Налогового кодекса Республики Казахстан, определяющей правовые рамки функционирования сельскохозяйственных кооперативов. Основное внимание уделяется классификации разрешенных видов деятельности, условиям применения налоговых норм и специфическим требованиям к материально-технической базе (земельным ресурсам). Документ предназначен для глубокого понимания регуляторной среды, в которой действуют агропромышленные объединения.
Подробный анализ ключевых тем
1. Определение и функциональная структура кооператива
Согласно законодательству, сельскохозяйственный кооператив — это юридическое лицо, деятельность которого жестко регламентирована перечнем допустимых операций. Основная цель таких организаций заключается не только в самостоятельном производстве, но и в поддержке деятельности своих членов.
Основные категории деятельности:
- Производственный цикл: Выпуск и реализация собственной сельскохозяйственной продукции (исключая подакцизные товары).
- Логистика и сбыт: Заготовка, хранение и последующая продажа продукции, произведенной непосредственно членами кооператива.
- Переработка: Промышленная переработка как собственного сырья, так и продукции членов кооператива с дальнейшей реализацией.
- Сервисная поддержка: Выполнение работ и оказание вспомогательных услуг членам кооператива для обеспечения их производственных процессов.
- Снабжение: Продажа товаров членам кооператива, необходимых им для производства и переработки продукции.
2. Регуляторный контроль перечня товаров и услуг
Деятельность кооператива в сфере оказания услуг и продажи товаров своим членам (пункты 4 и 5 статьи 16) не является произвольной. Конкретный перечень таких товаров, работ и услуг подлежит обязательному утверждению:
- Уполномоченным органом в области агропромышленного комплекса.
- По согласованию с центральным органом по государственному планированию.
3. Имущественные требования и исключения
Для применения положений Налогового кодекса кооператив обязан соответствовать критериям владения земельными ресурсами.
| Критерий | Требование | Исключение |
|---|---|---|
| Наличие земли | Право частной собственности или право землепользования (включая вторичное). | Кооперативы, специализирующиеся на продуктах пчеловодства. |
| Целевое назначение | Использование земли для сельскохозяйственного производства. | Не требуется для производства, переработки и реализации продуктов пчеловодства. |
4. Временные рамки действия норм
Документ фиксирует важный временной ограничитель: согласно подпункту 3 пункта 2 статьи 848 Налогового кодекса, связанные нормы (в частности, упоминаемая статья 17) сохраняют свою силу до 1 января 2029 года.
Важные цитаты с контекстом
«Сельскохозяйственный кооператив представляет собой юридическое лицо, созданное в соответствии с законодательством Республики Казахстан...»
- Контекст: Данная цитата устанавливает организационно-правовую форму субъекта, исключая возможность функционирования кооператива вне рамок официального статуса юридического лица.
«Применение положений Налогового кодекса для сельскохозяйственных кооперативов возможно при наличии земельных участков на праве частной собственности или землепользования...»
- Контекст: Указывает на фундаментальное условие для получения налоговых преференций или использования специальных режимов — наличие законных прав на землю.
«Данное требование не распространяется на кооперативы, занимающиеся производством, переработкой и реализацией продуктов пчеловодства.»
- Контекст: Единственное прямое исключение из правила о необходимости владения земельным участком, что подчеркивает специфику пчеловодческой отрасли.
Стратегические выводы и идеи
- Ограничение по подакцизным товарам: Сельскохозяйственным кооперативам законодательно запрещено включать в рамки льготной деятельности производство и переработку подакцизной продукции. Это критический фактор при планировании ассортиментной политики.
- Двухуровневое утверждение сервисов: Поскольку перечень услуг и товаров для членов кооператива утверждается двумя государственными ведомствами, кооперативам необходимо строго придерживаться официально утвержденного списка во избежание налоговых рисков.
- Приоритет земельного статуса: Для всех видов деятельности, кроме пчеловодства, право на землю является юридическим фундаментом. Отсутствие оформленного права собственности или землепользования (в том числе вторичного) блокирует применение профильных налоговых норм.
- Горизонт планирования до 2029 года: Учитывая примечание о действии определенных статей до начала 2029 года, субъектам сектора следует учитывать возможные изменения в налоговом ландшафте в среднесрочной перспективе.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какую продукцию сельскохозяйственному кооперативу ЗАПРЕЩЕНО производить и реализовывать согласно статье 16 для применения указанных норм?
Подакцизную продукцию. Статья 16 прямо исключает производство и реализацию подакцизных товаров из перечня разрешенной деятельности кооператива.
Чью продукцию, помимо собственной, может заготавливать и хранить сельскохозяйственный кооператив?
Только продукцию своих членов. Кооператив создается для поддержки своих участников, поэтому заготовка и хранение осуществляются для продукции, произведенной его членами.
Какое условие относительно земельных участков является обязательным для большинства кооперативов?
Наличие участков на праве собственности или землепользования. Закон требует наличия законных прав на землю, включая право вторичного землепользования, для применения налоговых норм.
Для какого вида деятельности НЕ требуется наличие земельных участков согласно статье 16?
Производство и переработка продуктов пчеловодства. Статья 16 делает специальное исключение для пчеловодства, освобождая такие кооперативы от требования по наличию земли.
Кто утверждает перечень товаров и услуг, которые кооператив может реализовывать своим членам?
Уполномоченный орган в области АПК по согласованию с центральным органом по госпланированию. Процедура требует участия профильного ведомства (сельское хозяйство) и органа, отвечающего за государственное планирование.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 16. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления