Статья 140 НК РК 2026 — Порядок проведения автоматизированного контроля
Глава 13. КОНТРОЛЬ ВЫПИСКИ ЭЛЕКТРОННЫХ СЧЕТОВ-ФАКТУР · все статьи главы
Официальный текст статьи
1. В ходе автоматизированного контроля в информационной системе налогового органа производится расчет налога.
Расчет налога производится по следующей формуле:
Б=НДС1+НДС2+НДС3+НДС4-НДС5-НДС6, где:
Б – балансовая сумма налога;
НДС1 – общая сумма налога, указанного в электронных счетах-фактурах, полученных плательщиком налога;
НДС2 – общая сумма налога, уплаченного при импорте в соответствии с таможенным законодательством ЕАЭС и (или) таможенным законодательством Республики Казахстан;
НДС3 – общая сумма налога, уплаченного при приобретении работ, услуг от нерезидента;
НДС4 – общая сумма налога, относимого в зачет по товарам, приобретенным, созданным, построенным налогоплательщиком до даты постановки на регистрационный учет по налогу;
НДС5 – общая сумма налога, указанного в электронных счетах-фактурах, выписанных плательщиком налога;
НДС6 – общая сумма налога, начисленного при снятии с регистрационного учета по налогу по оборотам в виде остатка товаров.
Результаты расчета налога отражаются в информационной системе налогового органа и налоговом счете.
2. По итогам расчета налога в случае, если сумма налога, указанная в электронном счете-фактуре, не превышает балансовую сумму налога, то такому электронному счету-фактуре автоматически присваивается регистрационный номер.
Электронный счет-фактура, которому не присвоен регистрационный номер, считается не выписанным.
Плательщик налога вправе пополнить налоговый счет собственными деньгами для увеличения балансовой суммы налога.
3. Неиспользованные деньги для выписки электронного счета-фактуры подлежат возврату на банковский счет плательщика налога по его заявлению о возврате средств в течение одного рабочего дня.
Не заявленные к возврату деньги используются в счет обеспечения выписки электронных счетов-фактур следующего налогового периода.
4. Использованные средства для выписки электронного счета-фактуры по итогам отчетного налогового периода засчитываются в счет уплаты налога.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Процедура автоматизированного контроля согласно Статье 140 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой детальный обзор механизмов автоматизированного налогового контроля, установленных Статьей 140 Налогового кодекса Республики Казахстан. Основное внимание уделяется процедуре расчета балансовой суммы налога на добавленную стоимость (НДС), которая служит критическим условием для регистрации электронных счетов-фактур (ЭСФ). Внедрение этой системы автоматизирует процесс проверки налоговых обязательств и ограничивает возможность выписки счетов, не обеспеченных соответствующим балансом. В документе рассматриваются алгоритмы расчета, условия присвоения регистрационных номеров ЭСФ, а также механизмы управления средствами на налоговом счете, включая процедуры пополнения и возврата.
Детальный анализ ключевых тем
1. Алгоритм расчета балансовой суммы налога
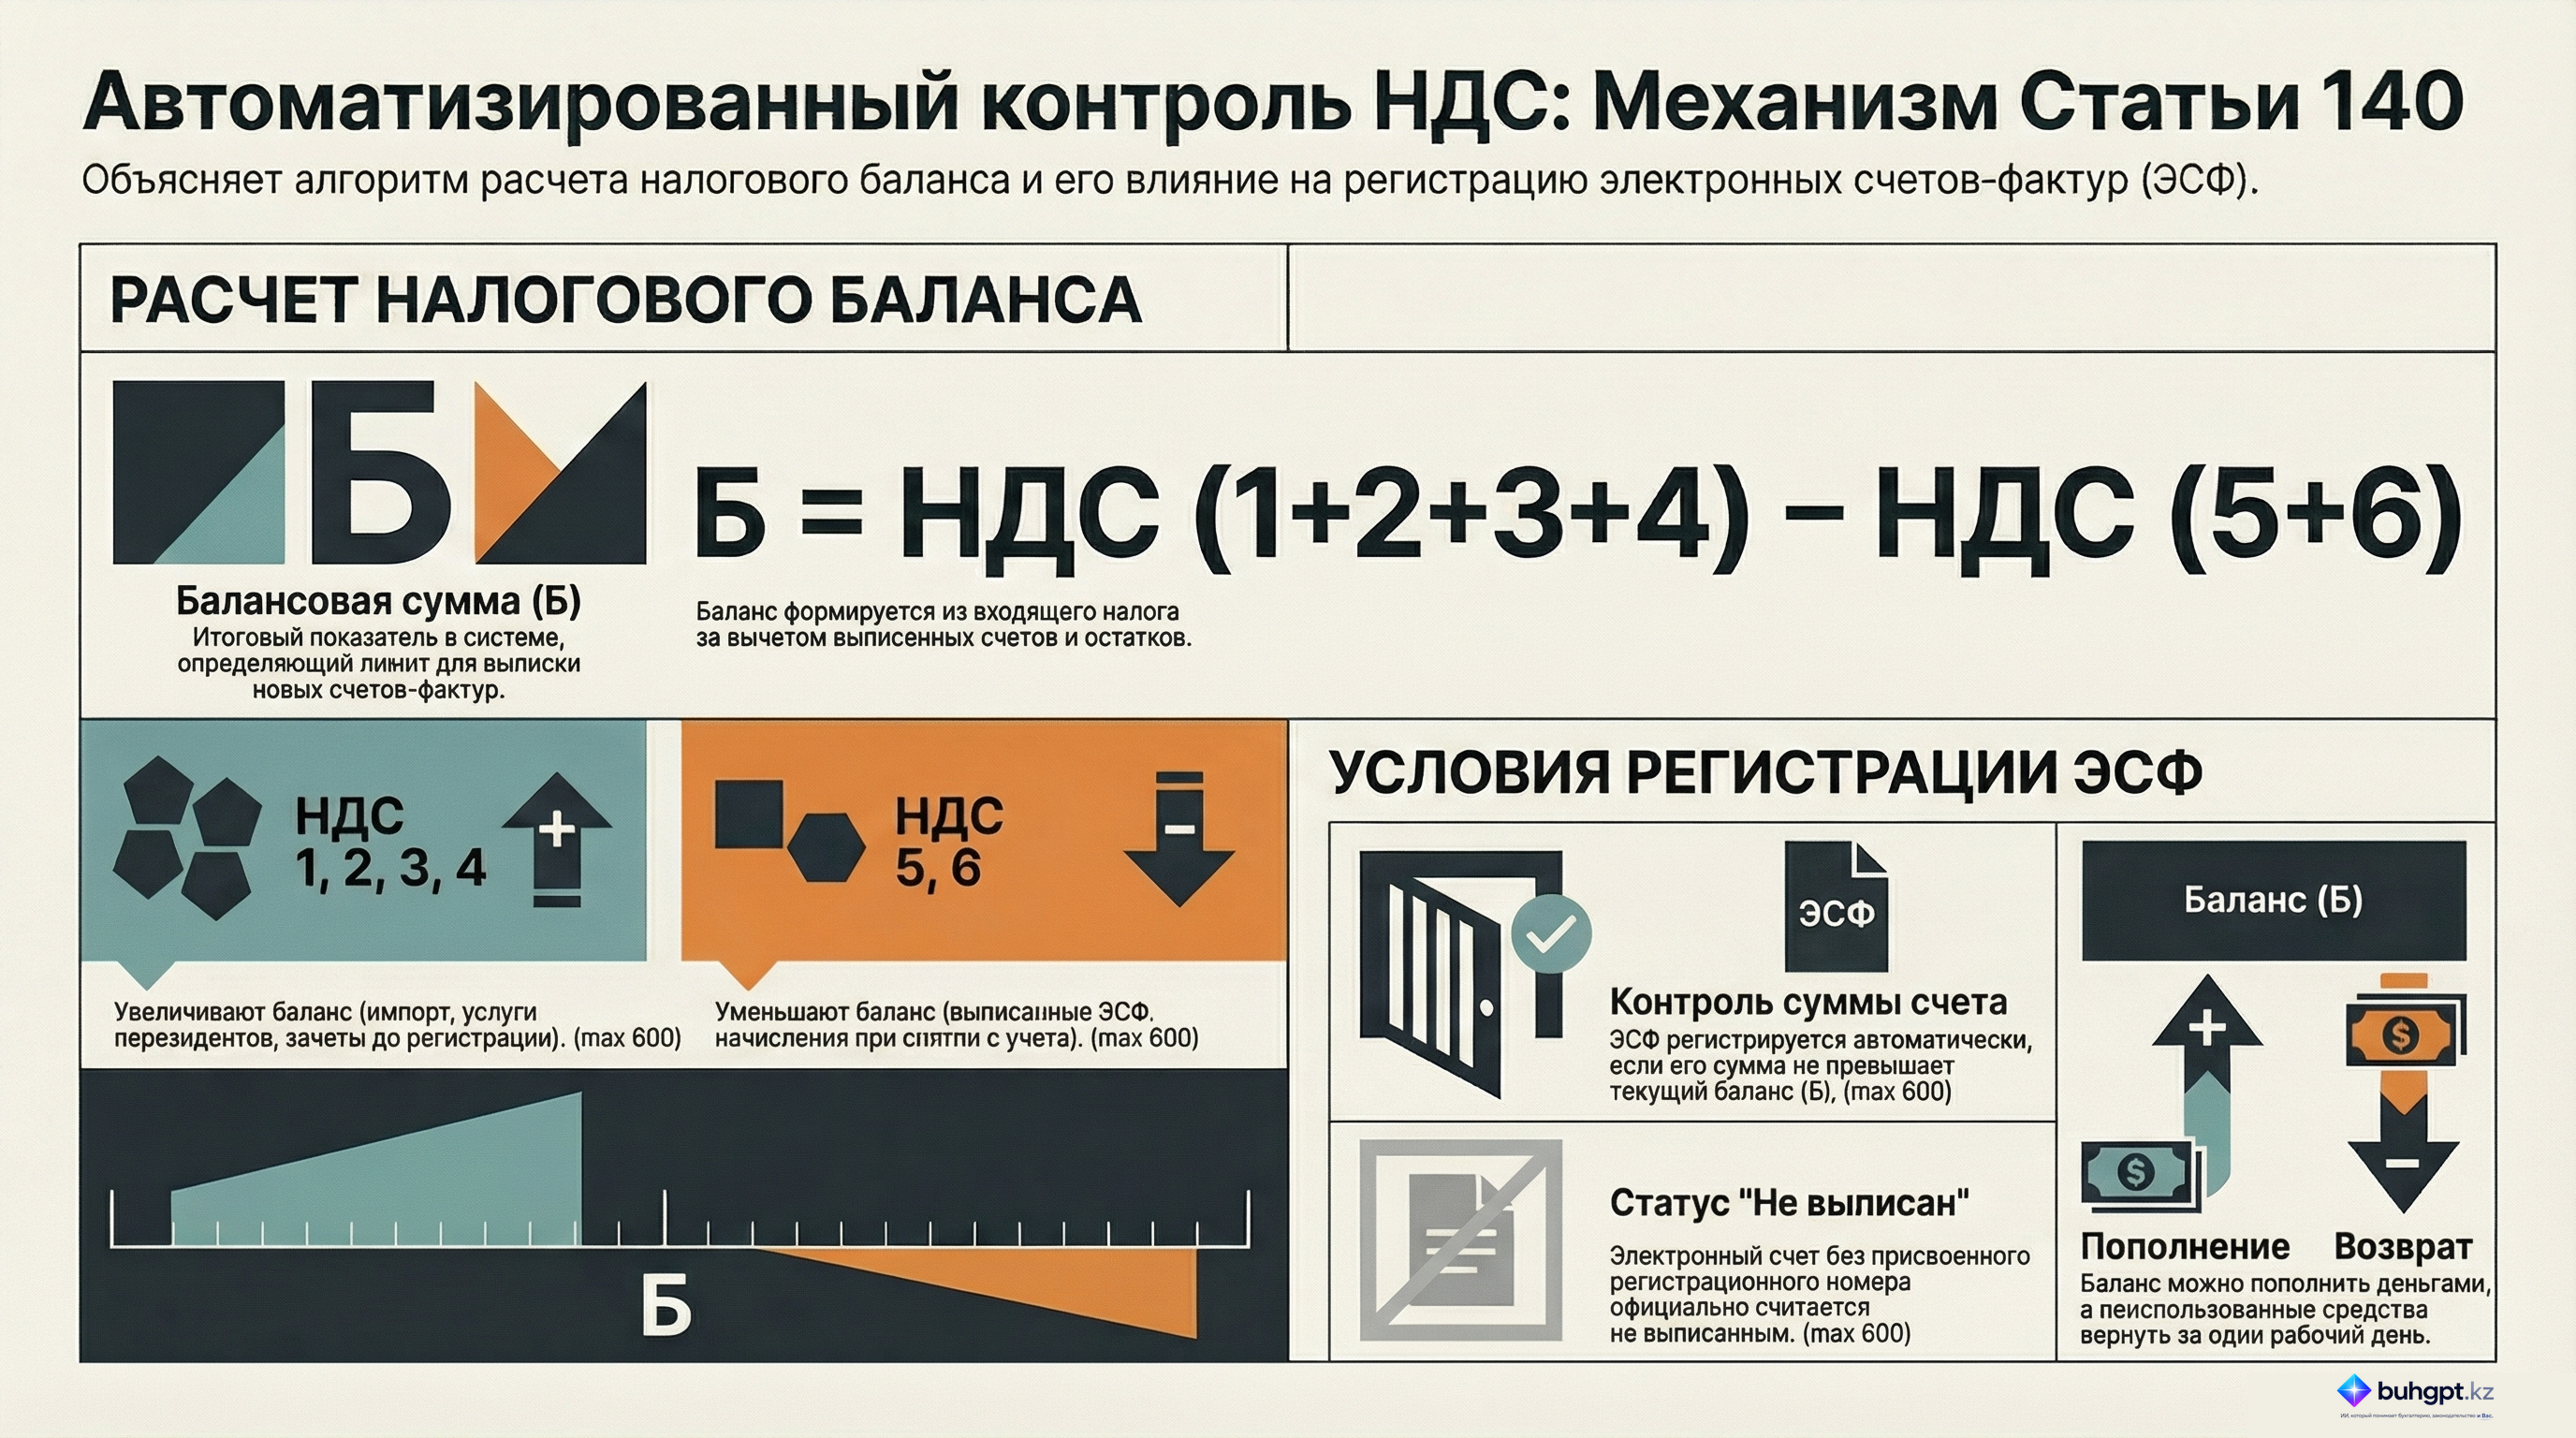
Центральным элементом автоматизированного контроля является расчет балансовой суммы (Б), который производится информационной системой налогового органа. Этот показатель определяет лимит, в пределах которого налогоплательщик может выписывать ЭСФ.
Формула расчета:
Б = НДС1 + НДС2 + НДС3 + НДС4 - НДС5 - НДС6
В следующей таблице представлены компоненты, формирующие и уменьшающие балансовую сумму:
| Компонент | Описание | Влияние на баланс |
|---|---|---|
| НДС1 | Общая сумма налога по полученным налогоплательщиком ЭСФ. | Увеличение (+) |
| НДС2 | Сумма налога, уплаченная при импорте (согласно законодательству ЕАЭС/РК). | Увеличение (+) |
| НДС3 | Налог, уплаченный при приобретении работ/услуг от нерезидента. | Увеличение (+) |
| НДС4 | Налог в зачет по товарам, приобретенным или созданным до регистрации по НДС. | Увеличение (+) |
| НДС5 | Общая сумма налога, указанная в ЭСФ, выписанных самим плательщиком. | Уменьшение (-) |
| НДС6 | Сумма налога, начисленного по остаткам товаров при снятии с учета по НДС. | Уменьшение (-) |
2. Условия регистрации и легитимность ЭСФ
Автоматизированная система выступает в роли фильтра при выписке счетов-фактур. Главным критерием является соответствие суммы в ЭСФ текущему балансу:
- Успешная регистрация: Если сумма налога в ЭСФ не превышает балансовую сумму (Б), документу автоматически присваивается регистрационный номер.
- Правовые последствия: Электронный счет-фактура считается официально не выписанным, если ему не был присвоен регистрационный номер в информационной системе.
3. Управление средствами на налоговом счете
Налогоплательщикам предоставлена гибкость в управлении балансом для обеспечения бесперебойной выписки ЭСФ:
- Пополнение: Для увеличения доступной балансовой суммы предусмотрена возможность внесения средств на налоговый счет.
- Возврат средств: Неиспользованные средства могут быть возвращены на банковский счет налогоплательщика. Процедура инициируется на основании заявления и характеризуется высокой скоростью исполнения — в течение одного рабочего дня.
- Перенос остатков: Средства, которые не были отозваны налогоплательщиком, сохраняются на счете и могут быть использованы для выписки ЭСФ в следующих налоговых периодах.
- Зачет при уплате: Средства, фактически использованные для выписки ЭСФ, учитываются при финальном расчете налоговых обязательств по итогам отчетного периода.
Ключевые цитаты и контекст
«Электронный счет-фактура без присвоенного регистрационного номера считается не выписанным».
- Контекст: Данная норма подчеркивает критическую важность автоматизированного контроля. Без подтверждения системой (которое зависит от баланса), документ не имеет юридической силы в налоговых правоотношениях.
«Плательщик может пополнить налоговый счет для увеличения балансовой суммы налога».
- Контекст: Это положение предоставляет налогоплательщикам легальный инструмент для обхода ограничений, вызванных нехваткой входящего НДС, обеспечивая непрерывность бизнес-процессов.
«Неиспользованные средства... подлежат возврату на банковский счет плательщика по его заявлению в течение одного рабочего дня».
- Контекст: Норма устанавливает жесткий временной регламент для налоговых органов, гарантируя быстрый доступ бизнеса к своим оборотным средствам.
Рекомендации и аналитические выводы
На основе анализа Статьи 140 можно выделить следующие практические аспекты для деятельности налогоплательщиков:
- Мониторинг баланса в реальном времени: Организациям необходимо наладить постоянный контроль показателя «Б» в информационной системе налогового органа. Превышение суммы выписываемых счетов над балансом приведет к автоматической блокировке регистрации ЭСФ.
- Планирование входящего НДС и импорта: Поскольку показатели НДС1-НДС4 увеличивают баланс, своевременное отражение полученных счетов и уплата импортных пошлин напрямую влияют на возможность компании выставлять счета своим контрагентам.
- Оперативное использование механизма пополнения: В периоды высокой торговой активности, когда суммы выходящего НДС (НДС5) могут превысить накопленный кредит, следует заблаговременно использовать возможность пополнения налогового счета.
- Эффективное управление ликвидностью: Возможность возврата средств за один рабочий день позволяет использовать налоговый счет как временный инструмент обеспечения налоговых операций без длительного замораживания капитала.
- Учет при итоговой уплате: Важно помнить, что суммы, задействованные при выписке ЭСФ в течение периода, будут учтены при итоговом расчете налога, что требует синхронизации данных бухгалтерского учета с данными информационной системы налогового органа.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какая составляющая формулы балансовой суммы налога ($Б$) вычитается при расчете согласно Статье 140?
$НДС5$. Этот показатель представляет собой сумму налога по выписанным счетам-фактурам, которая уменьшает доступный баланс плательщика.
Что именно обозначает показатель $НДС3$ в системе автоматизированного контроля?
Налог, уплаченный при приобретении работ и услуг от нерезидента. Согласно статье 140, третья составляющая формулы отвечает именно за суммы, уплаченные при операциях с нерезидентами.
При каком условии электронному счету-фактуре (ЭСФ) автоматически присваивается регистрационный номер?
Если сумма НДС в ЭСФ не превышает балансовую сумму налога. Автоматическая регистрация возможна только в пределах текущего остатка средств и зачетов на налоговом счете.
Каким считается электронный счет-фактура, если ему не был присвоен регистрационный номер в информационной системе?
Не выписанным. Без регистрационного номера, присвоенного системой после проверки баланса, ЭСФ юридически не признается существующим.
В какой срок осуществляется возврат неиспользованных средств с налогового счета на банковский счет по заявлению плательщика?
В течение одного рабочего дня. Закон гарантирует оперативную выплату средств, не использованных для выписки ЭСФ, по заявлению налогоплательщика.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 140. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 140
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления