Статья 117 НК РК 2026 — Основные положения, связанные с приостановлением и возобновлением представления налоговой отчетности
Глава 9. НАЛОГОВЫЕ ФОРМЫ · все статьи главы
Официальный текст статьи
1. Налогоплательщик (налоговый агент) вправе:
1) приостановить представление налоговой отчетности;
2) возобновить представление налоговой отчетности до истечения срока приостановления.
Налогоплательщик в обязательном порядке возобновляет представление налоговой отчетности при возобновлении деятельности.
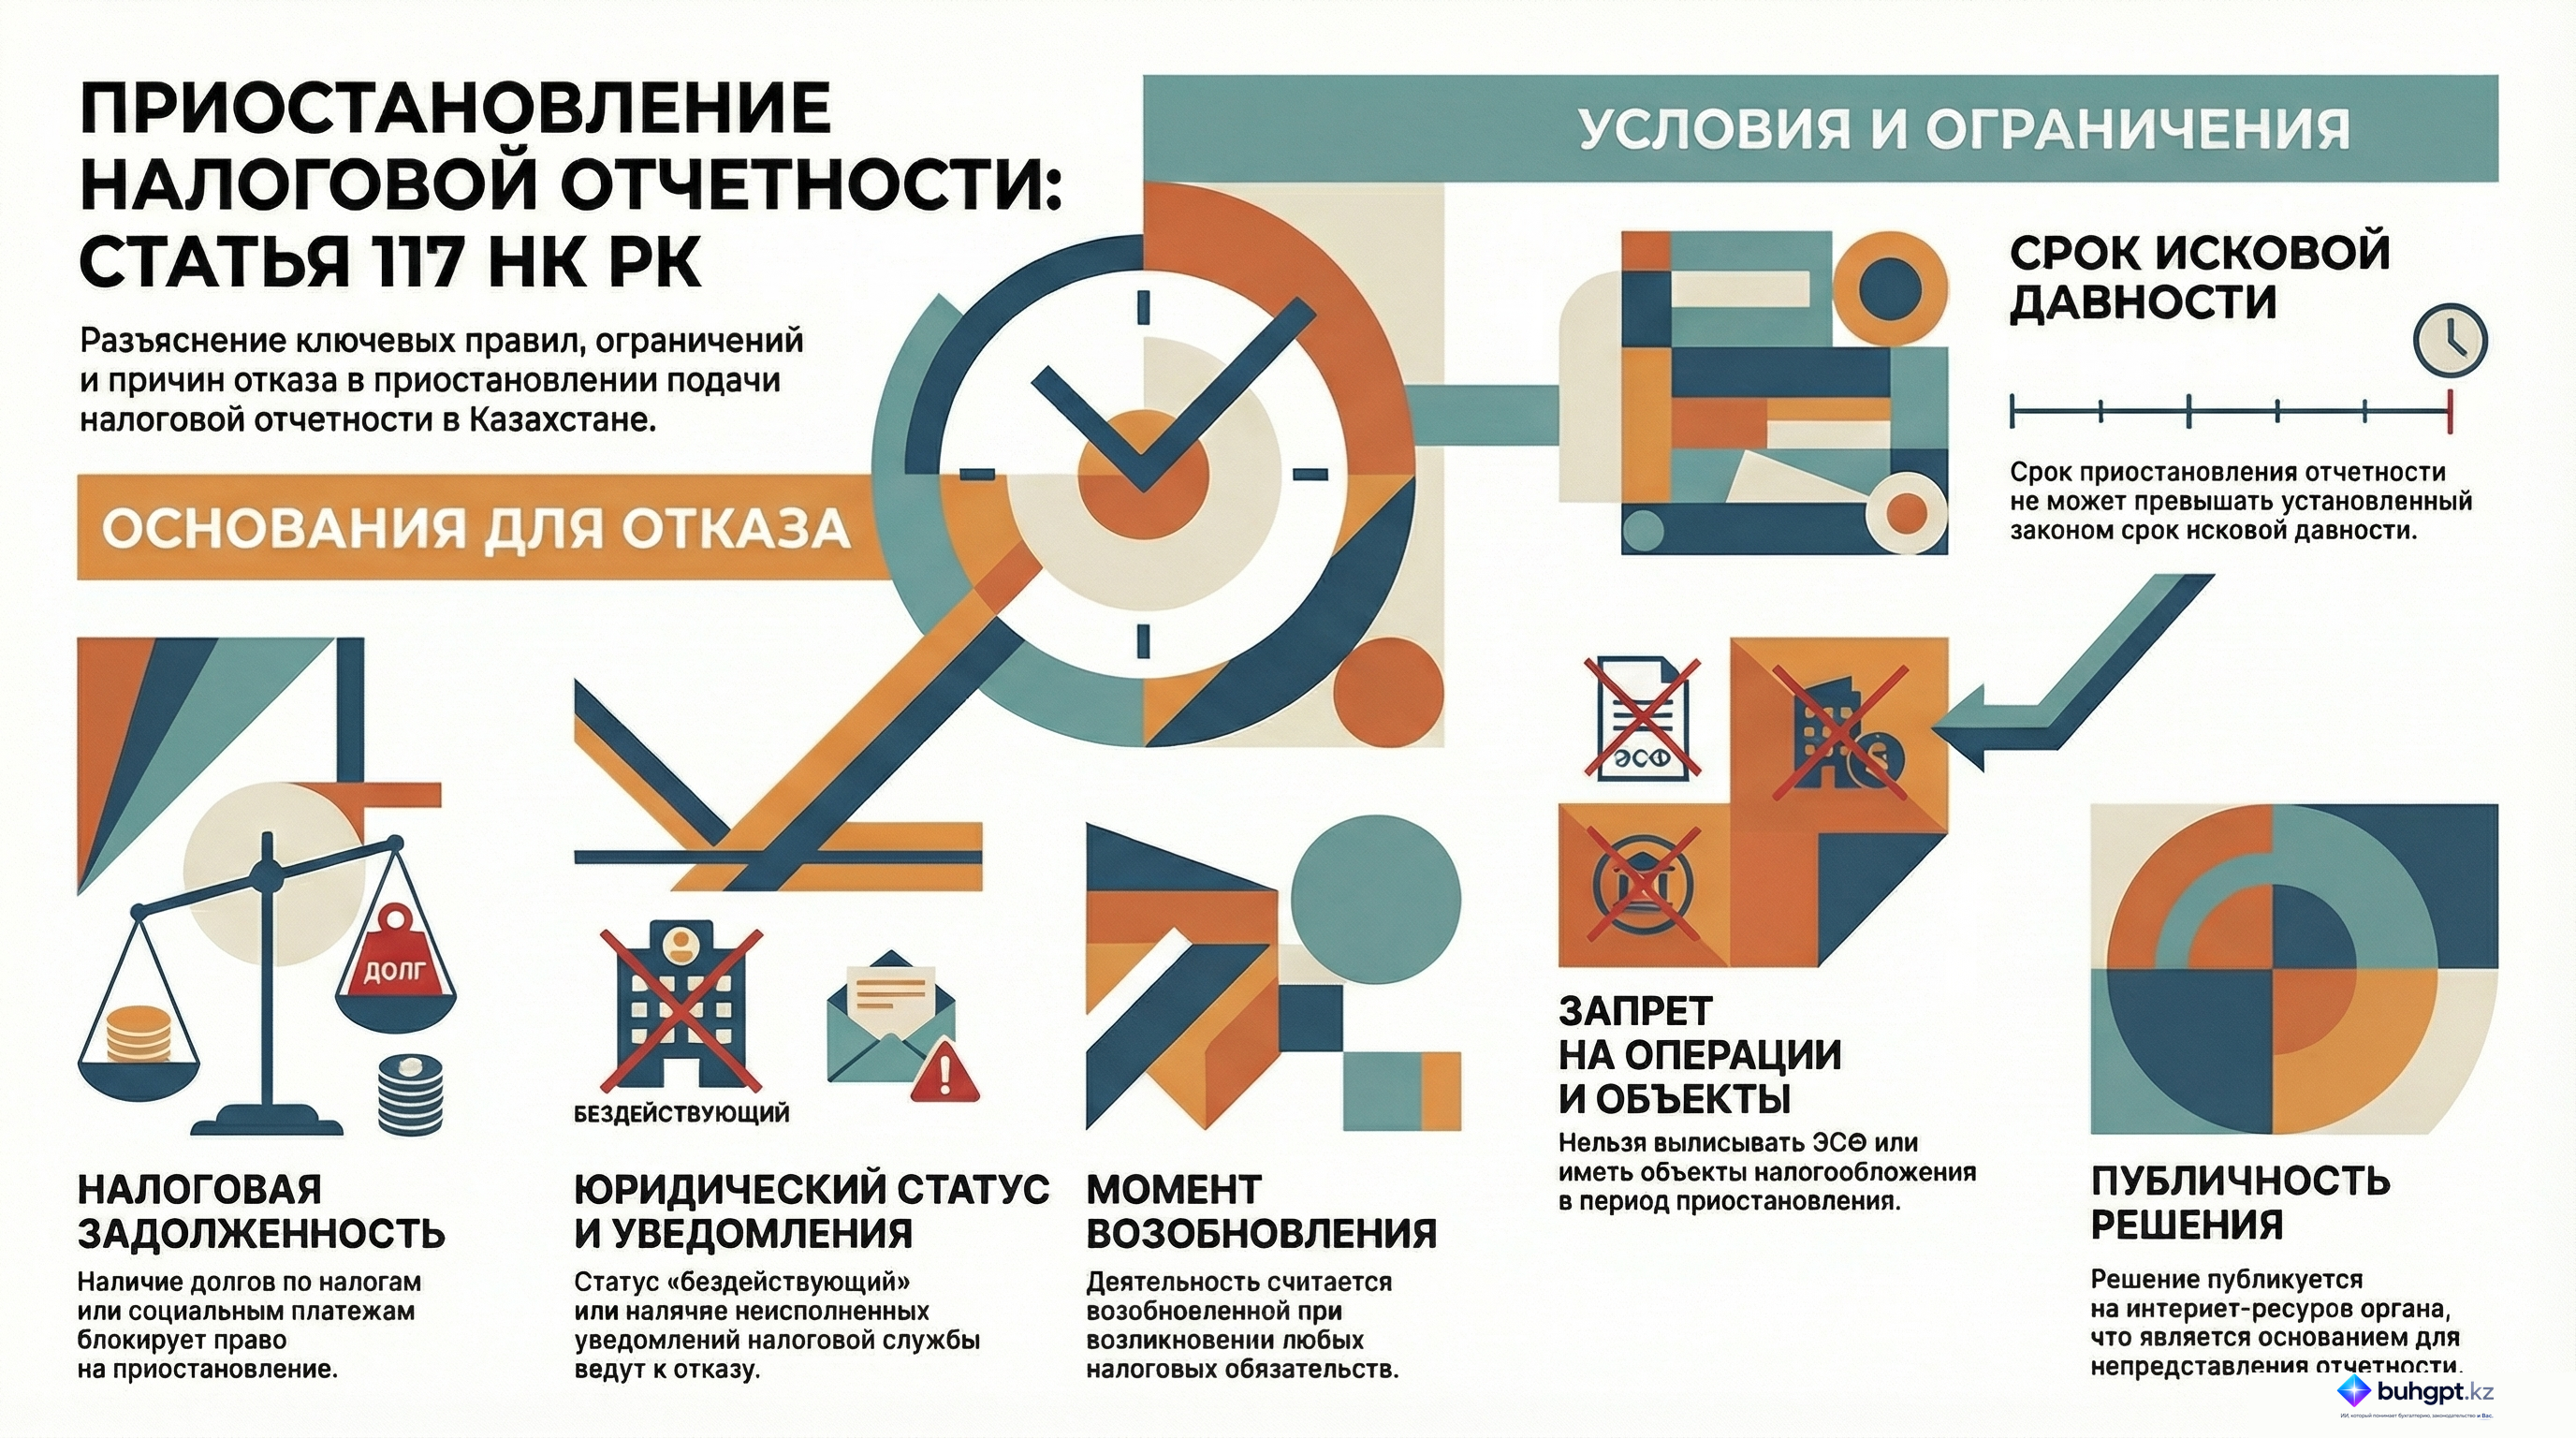
Общий срок приостановления представления налоговой отчетности не должен превышать срок исковой давности.
В период с даты приостановления до даты возобновления представления налоговой отчетности плательщику налога на добавленную стоимость приостанавливается выписка электронных счетов-фактур.
При наличии объектов налогообложения представление налоговой отчетности налогоплательщика (налогового агента) не приостанавливается.
2. Сведения о приостановлении (или) возобновлении представления налоговой отчетности публикуются на интернет-ресурсе уполномоченного органа не позднее даты принятия налоговым органом соответствующего решения.
Публикация на интернет-ресурсе уполномоченного органа сведений о приостановлении и (или) возобновлении представления налоговой отчетности является основанием для непредставления налоговой отчетности за период, указанный в налоговом заявлении или обращении местного исполнительного органа.
3. Отказ в приостановлении представления налоговой отчетности налогоплательщика (налогового агента) принимается в случае:
1) наличия налоговой задолженности, задолженности по социальным платежам;
2) если налогоплательщик включен в реестр бездействующих налогоплательщиков;
3) наличия неисполненных уведомлений налогового органа.
4. Налоговый орган признает представление налоговой отчетности возобновленным в случае:
1) представления налогоплательщиком (налоговым агентом) налоговой отчетности с даты представления налоговой отчетности;
2) обнаружения факта возобновления налогоплательщиком (налоговым агентом) деятельности в период приостановления или с даты возобновления деятельности.
Для целей настоящей статьи возобновлением деятельности признается начало осуществления налогоплательщиком (налоговым агентом) деятельности, приводящей к возникновению налогового обязательства по исчислению, уплате налогов, платежей в бюджет и социального обязательства.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Регулирование приостановления и возобновления представления налоговой отчетности (Статья 117 НК РК)
Исполнительное резюме
Настоящий документ представляет собой подробный анализ положений Статьи 117 Налогового кодекса Республики Казахстан, регламентирующей правовой механизм приостановления и возобновления представления налоговой отчетности. Законодательство предоставляет налогоплательщикам (и налоговым агентам) право на временное прекращение отчетности при условии соблюдения ряда ограничений и процедурных требований.
Ключевым аспектом является то, что приостановление невозможно при наличии объектов налогообложения или неисполненных обязательств перед бюджетом. Срок приостановления ограничен общим сроком исковой давности, а возобновление деятельности автоматически влечет за собой обязанность по возврату к стандартному режиму отчетности. Прозрачность процесса обеспечивается обязательной публикацией соответствующих данных на официальных интернет-ресурсах уполномоченных органов.
Подробный анализ ключевых тем
1. Правовые основы и сроки
Согласно Статье 117, налогоплательщики обладают законным правом на приостановление представления налоговой отчетности. Это право не является абсолютным и ограничено по времени: общий период приостановления не может превышать установленный законом срок исковой давности. Налогоплательщик также сохраняет за собой право возобновить отчетность в любой момент до истечения заявленного срока.
2. Ограничения и запреты в период приостановления
Введение режима приостановления накладывает на субъекта определенные функциональные ограничения:
- Электронные счета-фактуры (ЭСФ): Налогоплательщику прямо запрещено выписывать ЭСФ на добавленную стоимость в период действия приостановления.
- Наличие объектов налогообложения: Если у субъекта сохраняются объекты, подлежащие налогообложению, процедура приостановления представления отчетности к нему не применяется.
3. Основания для отказа в приостановлении
Налоговые органы вправе вынести решение об отказе в приостановлении отчетности при выявлении следующих фактов:
- Задолженность: Наличие недоимок по налогам или невыплаченных социальных платежей.
- Статус бездействующего: Включение субъекта в официальный реестр бездействующих налогоплательщиков.
- Неисполненные уведомления: Наличие актуальных, но невыполненных требований (уведомлений) со стороны налогового органа.
4. Порядок возобновления отчетности и деятельности
Возобновление представления отчетности признается свершившимся фактом в двух случаях:
- Фактическое представление отчетности налогоплательщиком (с даты такой подачи).
- Фактическое возобновление деятельности в период ранее заявленного приостановления.
Под возобновлением деятельности закон понимает начало любых действий, которые ведут к возникновению обязательств по уплате налогов или социальных платежей.
5. Роль публичности и интернет-ресурсов
Юридическим основанием для законного непредставления отчетности является не только само решение органа, но и его публикация. Информация о приостановлении или возобновлении должна быть размещена на интернет-ресурсе уполномоченного органа не позднее даты принятия соответствующего решения налоговым органом.
Ключевые цитаты и контекст
| Цитата из Статьи 117 | Контекст и значение |
|---|---|
| «Общий срок приостановления не должен превышать срок исковой давности». | Устанавливает жесткий временной лимит, предотвращая бессрочное отсутствие налогового контроля. |
| «Возобновлением деятельности считается начало осуществления деятельности, приводящей к возникновению налоговых обязательств...» | Дает четкое юридическое определение момента, когда субъект обязан вернуться к представлению отчетности. |
| «Публикация является основанием для непредставления отчетности за указанный период». | Подчеркивает важность официального подтверждения статуса через государственные информационные системы. |
| «В период приостановления налогоплательщик не может выписывать электронные счета-фактуры на добавленную стоимость». | Очерчивает операционные рамки, исключая возможность ведения активных торговых операций с НДС. |
Практические выводы и рекомендации
На основе анализа Статьи 117 можно выделить следующие важные аспекты для налогоплательщиков:
- Предварительная проверка задолженности: Перед подачей заявления на приостановление необходимо убедиться в полном отсутствии задолженности по налогам и социальным платежам, иначе будет получен отказ.
- Мониторинг официального ресурса: Налогоплательщику следует удостовериться, что информация о его статусе опубликована на сайте уполномоченного органа, так как именно публикация служит легитимным обоснованием прекращения сдачи деклараций.
- Контроль объектов налогообложения: Приостановление отчетности невозможно при сохранении прав на объекты налогообложения. Необходимо провести аудит активов перед инициацией процедуры.
- Риски автоматического возобновления: Любая активность, порождающая налоговые обязательства, автоматически прекращает режим приостановления. Необходимо строго отслеживать начало проведения финансовых операций.
- Соблюдение сроков исковой давности: Необходимо планировать период приостановления таким образом, чтобы он не выходил за рамки законодательно установленных сроков исковой давности.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каков максимально допустимый срок приостановления представления налоговой отчетности согласно статье 117?
Срок исковой давности. Общий срок приостановления напрямую ограничен установленным законодательством сроком исковой давности.
Может ли налогоплательщик приостановить подачу отчетности, если у него имеются объекты налогообложения?
Нет, представление отчетности в этом случае не приостанавливается. Закон четко запрещает приостановление отчетности, если у субъекта есть действующие объекты налогообложения.
Какое из перечисленных действий запрещено налогоплательщику в период приостановления представления отчетности?
Выписка электронных счетов-фактур на добавленную стоимость. В период паузы налогоплательщик теряет право на выписку ЭСФ на НДС, так как это свидетельствует об активной деятельности.
Что является основанием для непредставления отчетности после принятия положительного решения налоговым органом?
Публикация информации на интернет-ресурсе уполномоченного органа. Именно факт публикации данных на официальном ресурсе подтверждает право на временную паузу в отчетности.
В каком случае налогоплательщику будет отказано в приостановлении представления отчетности?
При наличии неисполненных уведомлений от налогового органа. Любые незакрытые вопросы по уведомлениям блокируют возможность законного приостановления деятельности.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 117. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 117
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году