Статья 114 НК РК 2026 — Налоговая отчетность, виды налоговой отчетности
Глава 9. НАЛОГОВЫЕ ФОРМЫ · все статьи главы
Официальный текст статьи
1. Налоговая отчетность – документ налогоплательщика (налогового агента), который содержит сведения о налогоплательщике (налоговом агенте), объектах налогообложения и (или) объектах, связанных с налогообложением, об активах и обязательствах, о доходах и имуществе, а также об исчислении налоговых обязательств и социальных платежей.
2. К налоговой отчетности относятся декларации, в том числе заявление о ввозе товаров и уплате косвенных налогов, а также расчеты по видам налогов, платежей в бюджет, социальным платежам.
Декларация состоит из самой декларации и приложений, расчет – из самого расчета и приложений.
3. Если иное не предусмотрено пунктом 5 статьи 422 настоящего Кодекса, налоговая отчетность, за исключением заявления о ввозе товаров и уплате косвенных налогов, подразделяется на следующие виды:
1) первоначальная – налоговая отчетность, представляемая за налоговый период, в котором произведена налоговая регистрация налогоплательщика (налогового агента), впервые возникли налоговое обязательство по определенным видам налогов и платежей в бюджет, а также социальное обязательство;
2) очередная – налоговая отчетность, представляемая за последующие налоговые периоды после представления первоначальной налоговой отчетности;
3) дополнительная – налоговая отчетность, представляемая при внесении изменений и (или) дополнений в ранее представленную налоговую отчетность;
4) по уведомлению – налоговая отчетность, представляемая за налоговый период, по которому налоговым органом направлено решение в форме уведомления.
По уведомлению может быть представлена первоначальная или дополнительная налоговая отчетность;
5) ликвидационная – налоговая отчетность, представляемая при прекращении деятельности, ликвидации или реорганизации налогоплательщика (налогового агента), а также при снятии с регистрационного учета плательщика налога на добавленную стоимость.
4. Не требуется представление:
1) налоговой отчетности – физическими лицами, применяющими специальный налоговый режим для самозанятых;
2) налоговой отчетности, за исключением налоговой отчетности, предусматривающей отражение выплат, не являющихся доходами и (или) связанных с доходами, не подлежащими налогообложению, – при отсутствии объекта налогообложения и (или) объекта, связанного с налогообложением;
3) приложений к декларациям и (или) расчетам – при отсутствии данных, подлежащих отражению в приложениях к декларациям и (или) расчетам.
5. Запрещается представление:
1) налоговой отчетности индивидуальным предпринимателем или юридическим лицом, регистрация которого признана недействительной на основании вступившего в законную силу судебного акта;
2) дополнительной налоговой отчетности в части отражения сумм по сделкам с ликвидированным или прекратившим деятельность налогоплательщиком, приводящей к уменьшению налоговых обязательств по корпоративному подоходному налогу и (или) налогу на добавленную стоимость.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор Статьи 114 Налогового кодекса Республики Казахстан: Виды и порядок налоговой отчетности
Данный документ представляет собой подробный анализ положений Статьи 114 Налогового кодекса Республики Казахстан, регулирующей правовую основу, структуру и классификацию налоговой отчетности.
Исполнительное резюме
Статья 114 устанавливает фундаментальные требования к налоговой отчетности как к основному инструменту взаимодействия между налогоплательщиком и государством. Согласно документу, налоговая отчетность является официальным документом, содержащим сведения об объектах налогообложения, активах, обязательствах, а также о расчете налогов и социальных платежей.
Законодательство четко разграничивает виды отчетности (декларации и расчеты) и классифицирует их по категориям в зависимости от жизненного цикла налогоплательщика и специфики его деятельности. Важным аспектом статьи является определение случаев, когда представление отчетности не требуется, а также установление жестких запретов на подачу документов в ситуациях, связанных с недействительной регистрацией или сомнительными сделками с ликвидированными контрагентами.
Детальный анализ ключевых тем
1. Определение и структура налоговой отчетности
Налоговая отчетность рассматривается как комплексный информационный массив, подготавливаемый налогоплательщиком или налоговым агентом. Она включает в себя:
- Сведения о субъекте (налогоплательщике).
- Данные об объектах налогообложения.
- Информацию об имуществе, активах и обязательствах.
- Показатели доходов.
- Методологию и результаты расчета налоговых обязательств и социальных платежей.
Форматы отчетности:
| Вид документа | Составные элементы |
|---|---|
| Декларация | Основная часть, приложения, заявление о ввозе товаров и уплате косвенных налогов |
| Расчет | Непосредственно расчет и соответствующие приложения |
2. Классификация налоговой отчетности по категориям
За исключением заявлений о ввозе товаров, налоговая отчетность подразделяется на пять ключевых категорий, определяющих статус подачи:
- Первоначальная: Подается за период, в котором налогоплательщик прошел государственную регистрацию и у него впервые возникли налоговые обязательства.
- Очередная: Представляется за все последующие налоговые периоды после подачи первоначальной отчетности.
- Дополнительная: Используется для внесения корректировок и изменений в ранее представленные документы за тот же период.
- По уведомлению: Формируется в ответ на уведомление налогового органа. Может носить характер как первоначальной, так и дополнительной отчетности.
- Ликвидационная: Подается в случае окончательного прекращения деятельности или ликвидации субъекта.
3. Исключения и ограничения в представлении отчетности
Законодательство выделяет специфические условия, при которых обязанность по подаче отчетности снимается или накладывается прямой запрет на её принятие.
Случаи, не требующие подачи отчетности:
- Физические лица, применяющие специальный налоговый режим для самозанятых.
- Отсутствие объекта налогообложения (кроме случаев обязательного отражения необлагаемых выплат).
- Отсутствие данных для заполнения приложений к декларациям.
Запреты на представление отчетности:
- По статусу субъекта: Если регистрация индивидуального предпринимателя или юридического лица была признана недействительной на основании судебного решения.
- По характеру сделок: Запрещено подавать дополнительную отчетность, если она касается сделок с ликвидированными или прекратившими деятельность контрагентами и ведет к уменьшению обязательств по корпоративному подоходному налогу (КПН) или налогу на добавленную стоимость (НДС).
Важные цитаты с контекстом
"Налоговая отчетность представляет собой документ, который подготавливается налогоплательщиком или налоговым агентом. Она включает информацию о налогоплательщике, объектах налогообложения, активах, обязательствах, доходах и имуществе..."
Контекст: Это определение задает границы ответственности налогоплательщика, указывая на то, что отчетность — это не только расчет сумм к уплате, но и полная декларация имущественного состояния и финансовых потоков.
"Дополнительная [отчетность] – представляется при внесении изменений в ранее поданную отчетность."
Контекст: Устанавливает механизм исправления ошибок или актуализации данных, обеспечивая гибкость налогового администрирования.
"Запрещается представление налоговой отчетности... дополнительной отчетности, касающейся сумм по сделкам с ликвидированными или прекратившими деятельность налогоплательщиками, если это приводит к уменьшению налоговых обязательств..."
Контекст: Данная норма направлена на борьбу с налоговыми схемами, препятствуя неправомерному снижению налоговой нагрузки за счет операций с недействующими субъектами.
Практические выводы и рекомендации
На основании положений Статьи 114 можно выделить следующие значимые аспекты для деятельности налогоплательщиков:
- Контроль за этапами регистрации: Необходимо четко отслеживать момент возникновения первых обязательств для своевременной подачи именно "первоначальной" отчетности, так как это влияет на корректность ведения лицевых счетов.
- Тщательный аудит контрагентов: Перед подачей дополнительной отчетности, направленной на уменьшение КПН или НДС, следует убедиться, что контрагенты по сделкам являются действующими. В противном случае отчетность может быть не принята.
- Использование исключений: Самозанятые лица и субъекты без объектов налогообложения могут легально оптимизировать административные расходы, не представляя пустые или ненужные формы отчетности, если это прямо предусмотрено статьей.
- Реакция на уведомления: Отчетность "по уведомлению" является отдельной категорией, требующей особого внимания, так как она инициируется контролирующим органом и может классифицироваться как первоначальная или дополнительная в зависимости от ситуации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что именно включает в себя понятие налоговой отчетности согласно Статье 114 Налогового кодекса РК?
Документ со сведениями о налогоплательщике, объектах налогообложения, активах, доходах и расчете обязательств.. Налоговая отчетность по закону является комплексным документом, отражающим как идентификационные данные, так и финансовые показатели для расчета платежей.
В каком случае представляется «первоначальная» налоговая отчетность?
За период, в котором налогоплательщик впервые зарегистрировался и возникли обязательства.. Статус 'первоначальной' присваивается отчетности, подаваемой в самом первом периоде деятельности после официальной регистрации.
Что представляет собой «дополнительная» налоговая отчетность?
Отчетность, подаваемая при внесении изменений в ранее представленные документы.. Дополнительная отчетность служит инструментом корректировки уже отправленных данных за тот же налоговый период.
Какое утверждение о налоговой отчетности «по уведомлению» является верным?
Она может быть как первоначальной, так и дополнительной.. Закон допускает подачу как основного документа, так и корректировок в ответ на требования налоговых органов.
В какой ситуации налогоплательщику ЗАПРЕЩЕНО представлять налоговую отчетность?
Если регистрация ИП или юридического лица признана недействительной по решению суда.. Отсутствие законного статуса регистрации блокирует возможность подачи официальной налоговой документации.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 114. Бесплатно.
📊 Инфографика
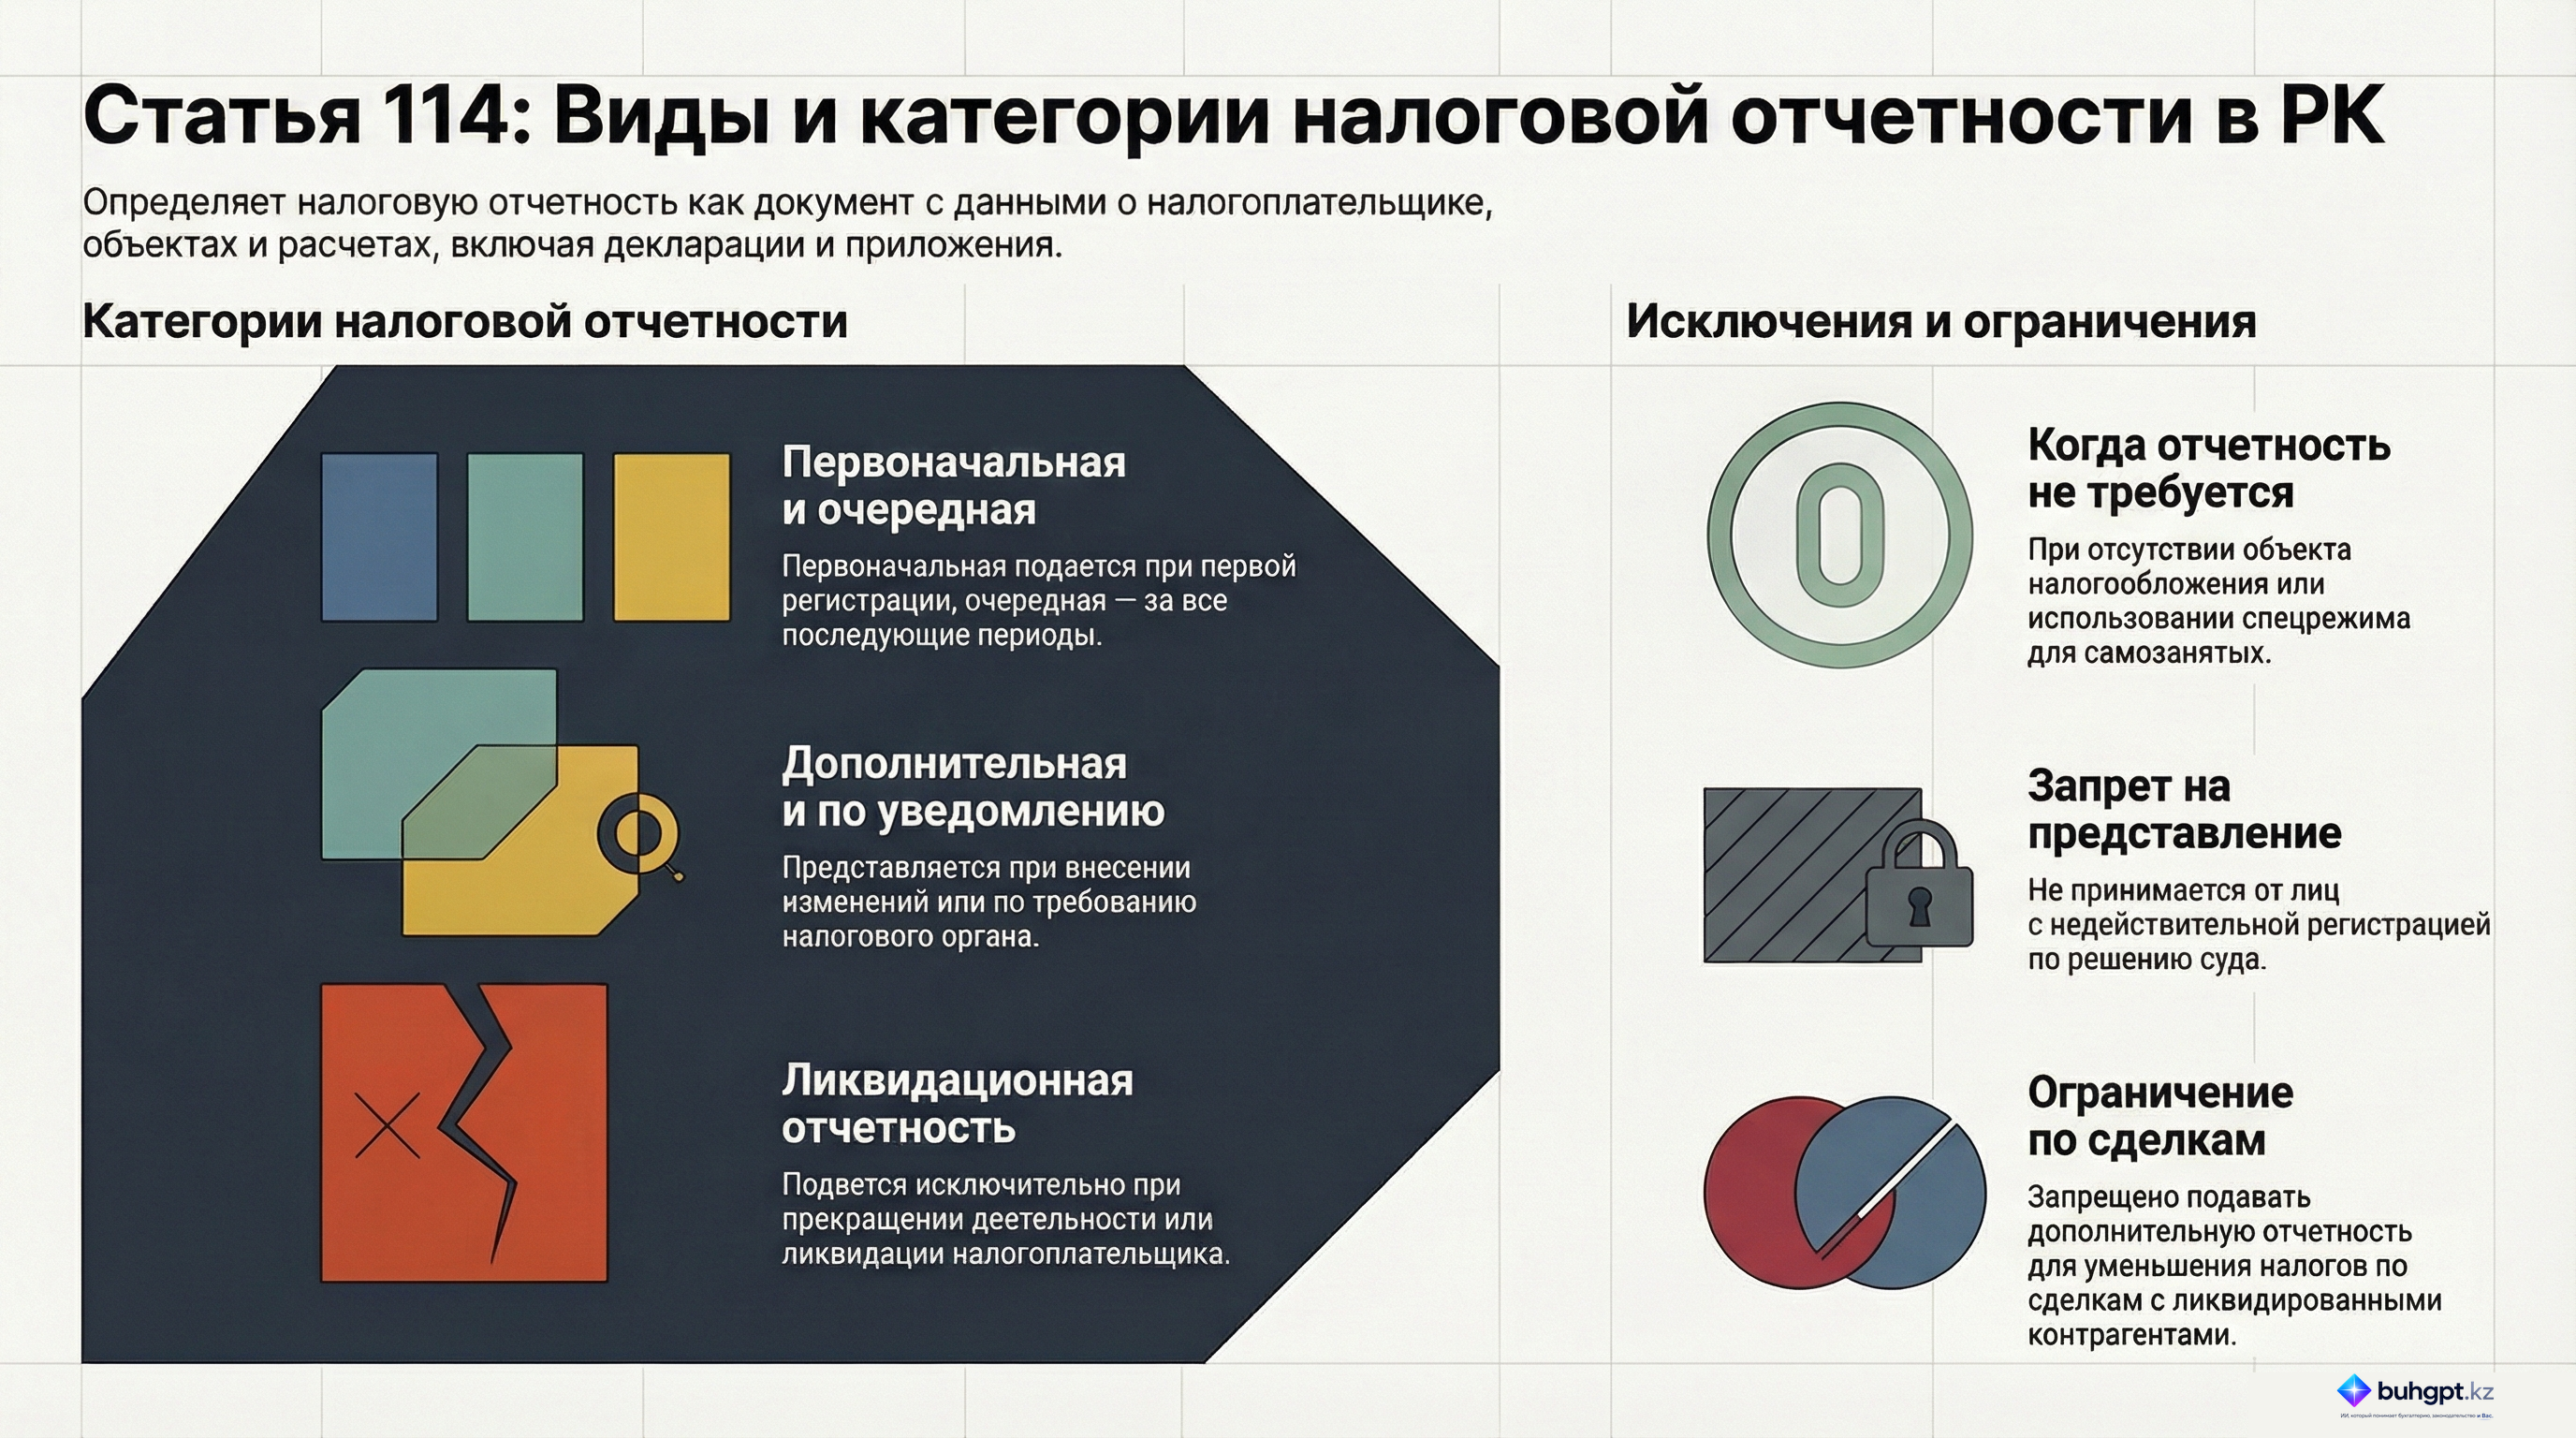
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 114
- Средняя зарплата в Казахстане: как рассчитать по правилам 2026 года
- Налоговая отчетность в Казахстане в 2026 году: что это и какие сведения содержит
- Обращение к налогоплательщикам и участникам ВЭД: что проверить
- Обратная связь по налоговым и таможенным вопросам
- Цифровой налоговый консультант @SalyqBot: как использовать бухгалтеру
- Необходимо ли уплачивать налог на добычу полезных ископаемых по объемам потерь подземной воды?
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Учет товаров в Казахстане в 2026 году: как организовать склад и документы
- Документ в 1С: какие данные фиксирует и как работать бухгалтеру
- Ошибки 1С: как найти причину и исправить сбой в 1С 8.3
- Как отразить операцию в 1С 8.3 в Казахстане: документы и проверка учета
- Регистрация ТОО в Казахстане в 2026 году: порядок действий и документы
- Средняя зарплата в Казахстане: как рассчитать по правилам 2026 года